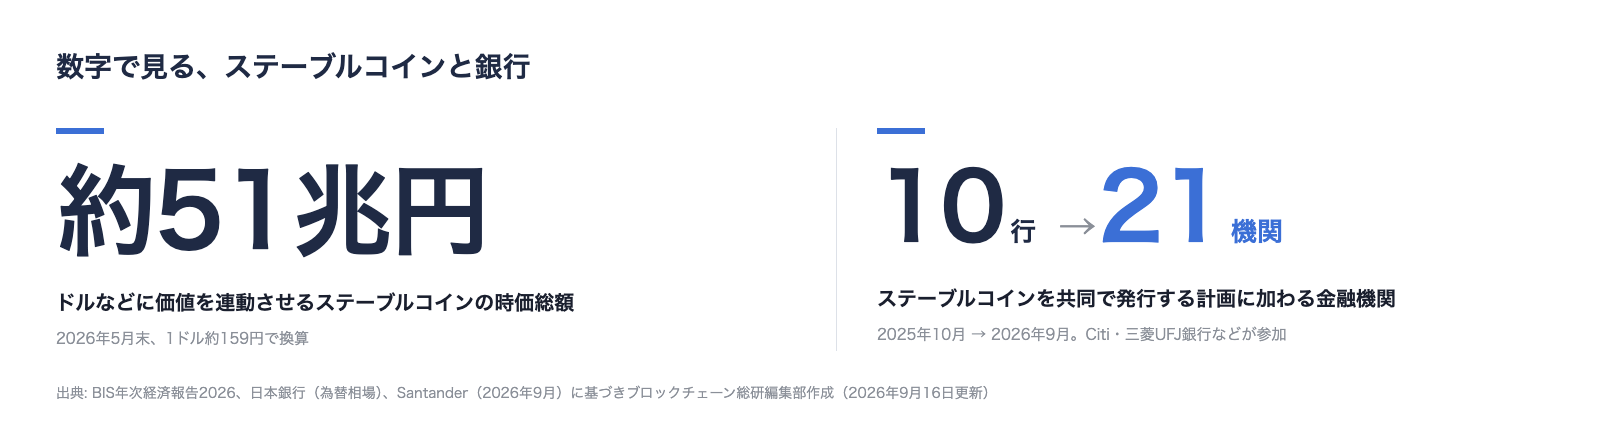
ステーブルコインの時価総額は、2026年5月末には約51兆円に達しました。
金融機関の動きも加速していて、2025年10月に10行で始まったステーブルコインの共同発行構想は、2026年9月には21の金融機関が参加する事業体の設立計画にまで拡大しました。国内でも3メガバンクが、信託型ステーブルコインの実取引に向けた取り組みを進めています。
同時に、銀行預金そのものをブロックチェーン上で動かす「トークン化預金」も実用化が進んでいます。Swiftの共有台帳を使う実証には17行が参加しています。
ステーブルコインとトークン化預金。銀行は、どちらを選ぶのでしょうか。
この二つは、どちらもブロックチェーン上で資金を動かす仕組みですが、銀行ビジネスへの影響は大きく異なります。
本記事では、「誰が預金を持つのか」「誰がその資金から収益を得るのか」という観点から、両者の違いを見ていきます。
1. トークン化預金とステーブルコインでは収益構造が違う
トークン化預金は、銀行への預金をブロックチェーンなどの台帳で記録・移転するもので、保有者の権利は銀行預金のままです。ステーブルコインは、発行体に戻すと額面の法定通貨が払い戻されるトークンで、保有者の権利は発行体への償還請求権や信託受益権です。
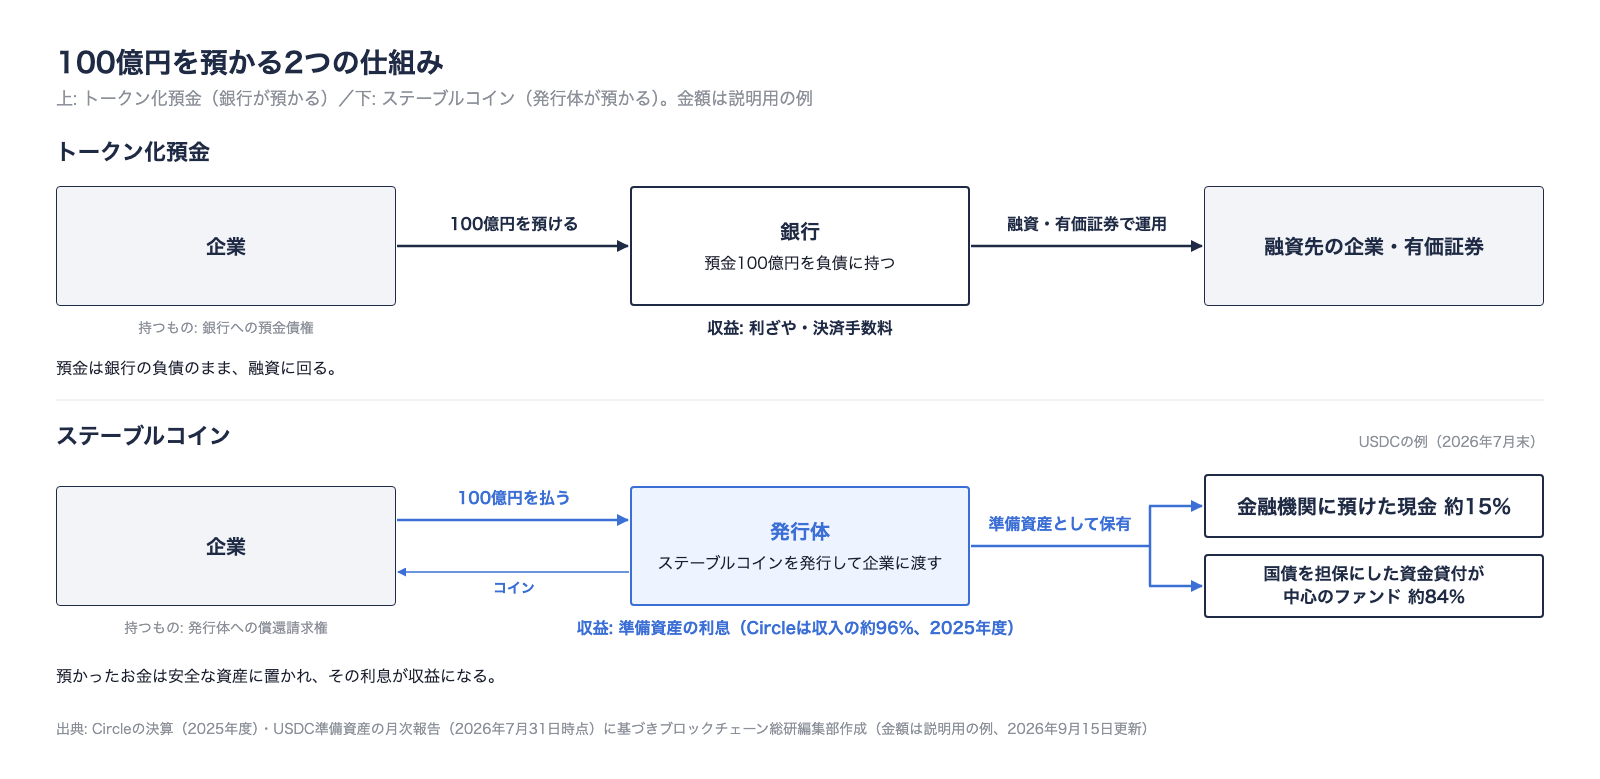
100億円の決済資金を持つ企業で考えます。預かるのが銀行か発行体かで、収益構造が変わります。
銀行は融資で、発行体は利息で収益を得る
企業が銀行のトークン化預金で100億円を持つ場合、銀行の負債は預金100億円のままです。銀行はこの資金を融資や有価証券に運用し、利ざやと決済手数料から収益を得ます。
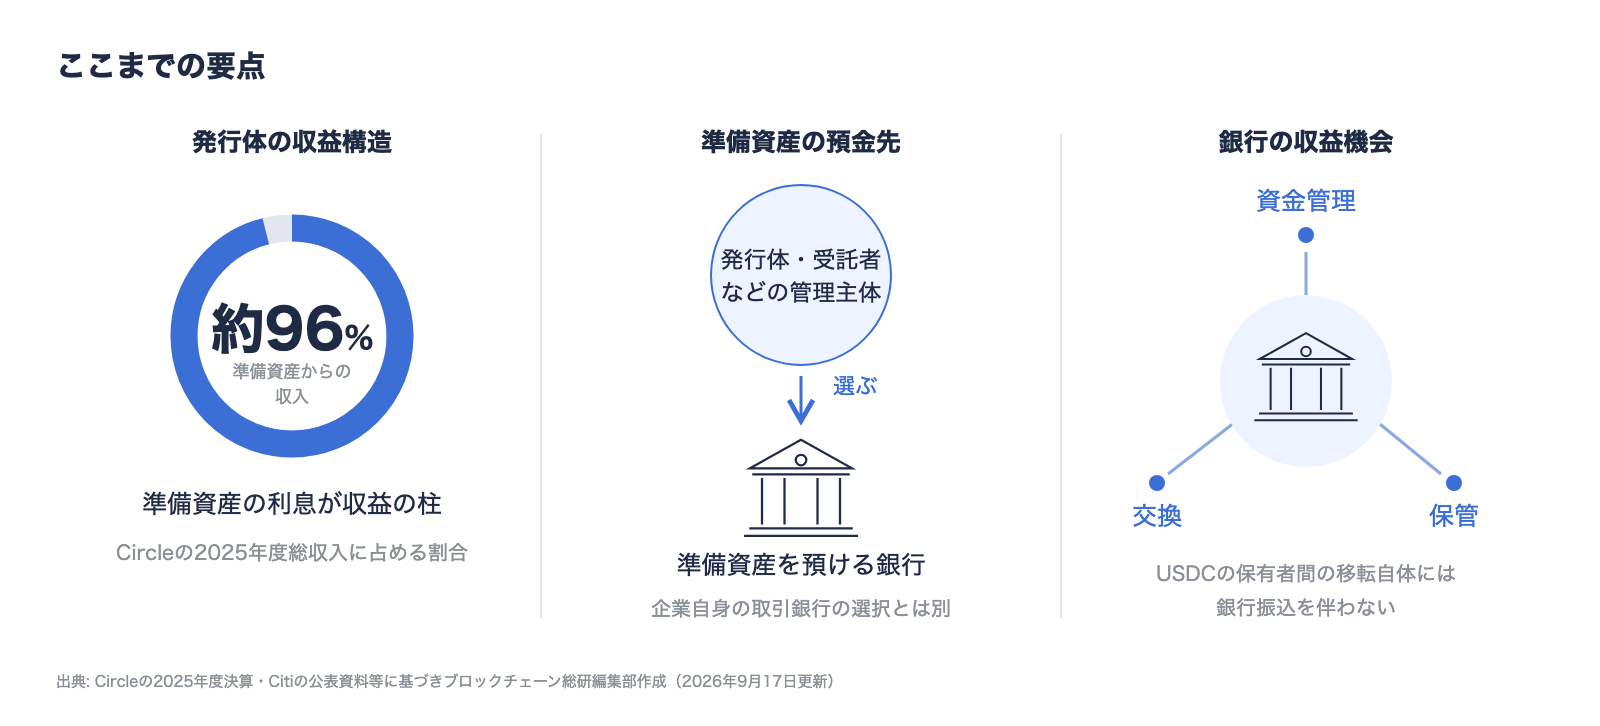
企業が同じ100億円でステーブルコインを買うと、発行体が受け取った100億円は償還に備える準備資産になり、運用先は現金や短期国債などに限られます。米国の発行会社CircleのUSDCでは、2025年度の決算によると、総収入27.46億ドルのうち、準備資産から得る準備金収入が26.37億ドルと約96%を占めました。
なぜ預金をトークン化するのか
トークン化しても収益構造は変わらず、変わるのは預金でできることです。預金を24時間移し、条件付きの支払いや証券との同時決済にも使えるようにします。
シンガポール最大手の銀行DBSとCitiは、トークン化預金とSwiftの共有台帳を使い、土曜日に数分で米ドルを送りました。銀行間の最終決済は既存の仕組みで後から行います。
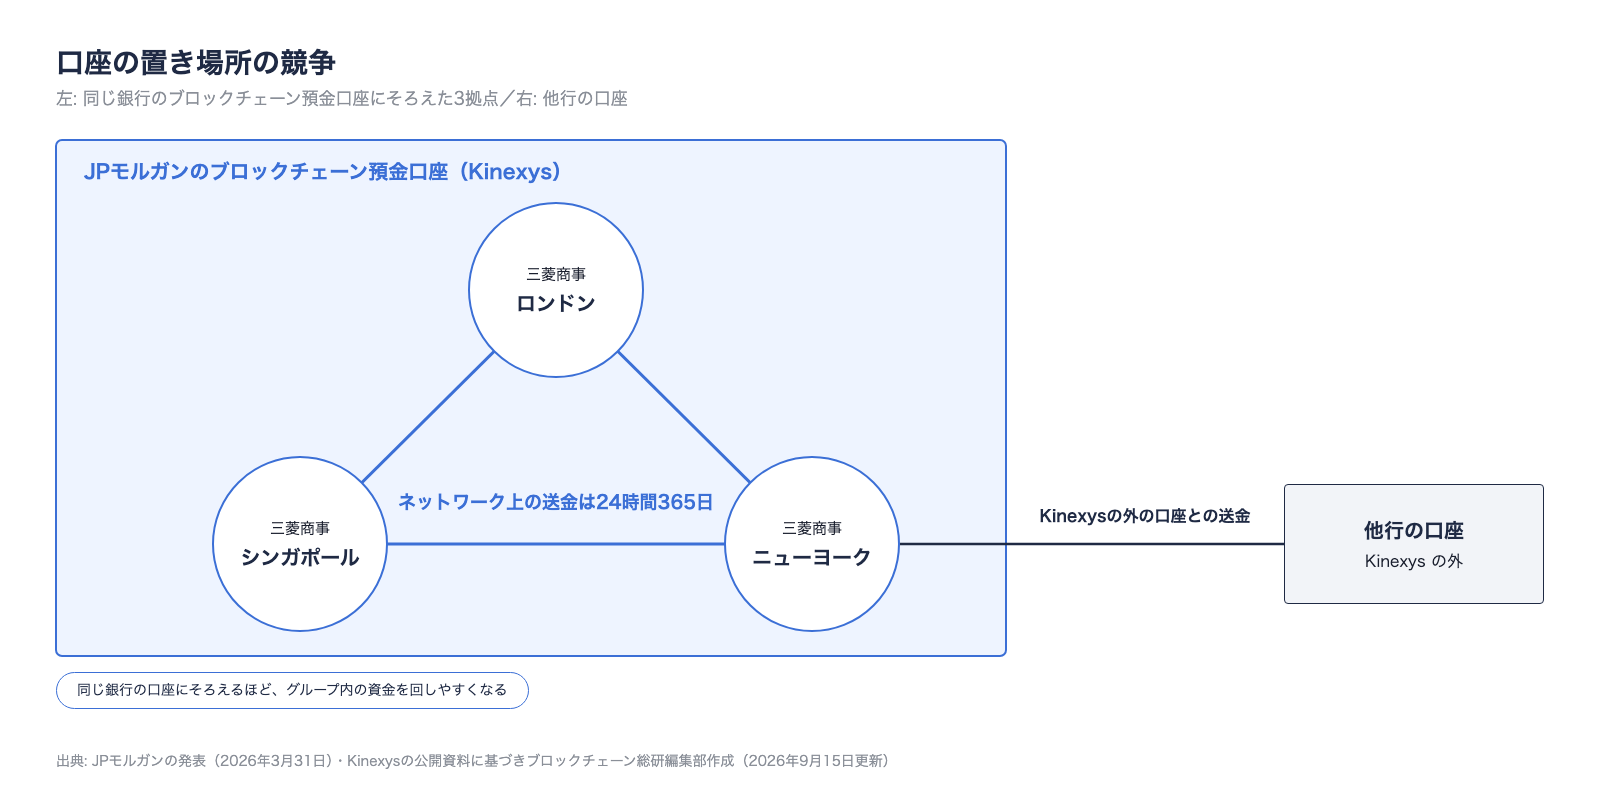
米国の大手行JPモルガンのブロックチェーン事業Kinexysは、24時間365日の送金に対応します。三菱商事は拠点間の米ドル資金管理にKinexysを採用しました。同じ仕組みの口座を各拠点にそろえるほど24時間の資金移動を使えるため、口座をどの銀行に置くかの競争にもつながります。
円建てのトークン化預金DCJPYは、商品の受渡しなどの条件と支払いを結び付けるビジネスゾーンを備えます。SBI新生銀行など6社は、DCJPYと証券トークンを実際に発行し、証券と代金を同時に受け渡すDvPを検証しました。
2. ステーブルコインでは、準備資産の預金先を誰が選ぶのか
企業が100億円をステーブルコインに替えると、そのお金は発行体の準備資産になり、銀行預金や国債、レポなどで管理されます。銀行に預ける分の預金先は、発行体や受託者などが選びます。企業自身が取引銀行を選ぶことと、準備資産の預金先を選ぶことは別です。
銀行全体の預金残高と、各銀行の預金残高は分けて考える
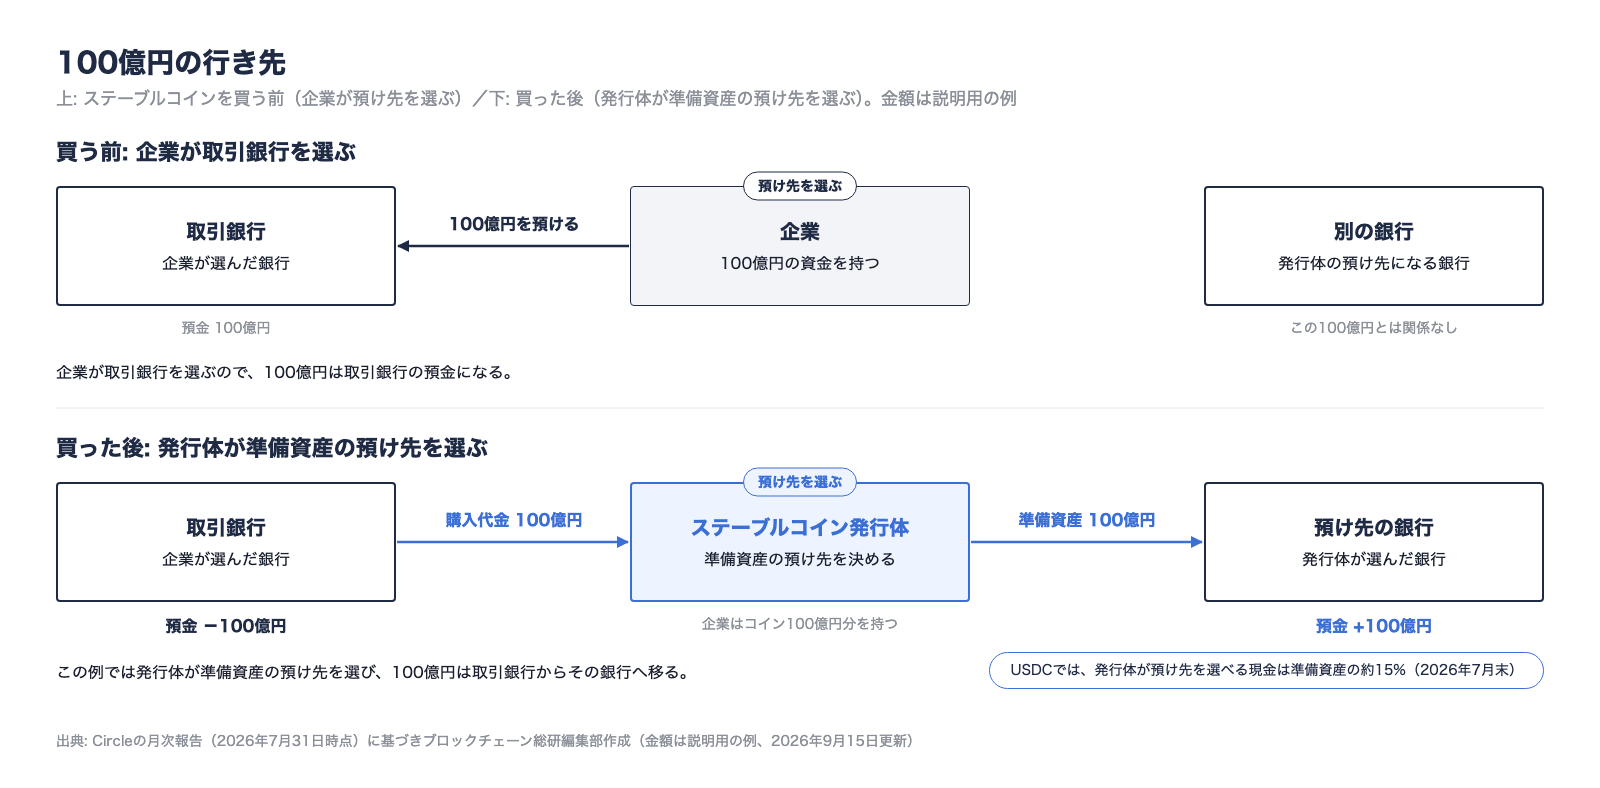
企業が取引銀行の預金100億円を払い込み、ステーブルコインを受け取るとします。発行体は受け取った100億円を準備資産として、別の銀行に預けます。企業の取引銀行の預金は100億円減り、発行体の預け先の銀行の預金は100億円増えます。
ステーブルコインが増えると、銀行の預金もその分だけ減ると思われがちです。発行体が現金で持つ部分を銀行に預ければ、預金は企業の取引銀行から発行体が選んだ銀行に移るだけで、銀行全体の残高は変わりません。この場合、準備資産の預け先を選ぶのは、ステーブルコインを持つ企業ではなく発行体です。
国債やレポで運用する分がどこに残るかは、代金を受け取る相手で決まります。証券会社などの銀行以外の売り手から国債を買えば、代金は売り手の預金として銀行に残ります。MMF(短期の国債などで運用する投資信託)が米国の中央銀行である連邦準備制度の翌日物リバースレポに資金を置くと、その分は銀行の預金ではなくなります。
発行体が預け先の銀行を直接選ぶのは、準備資産のうち現金で持つ部分です。Circleの月次報告によると、USDCの準備資産(2026年7月31日時点)では、規制下の金融機関に預けた現金が約15%、残りの約84%は政府系MMF「Circle Reserve Fund」の持ち分で、その中身の大半は米国債を担保にした翌日物のレポ、つまり金融機関への資金の貸付です。ファンドを運用するのはBlackRockで、レポの相手も国債の買い方も運用会社が選ぶため、この約84%の行き先を発行体は選びません。同じ100億円の残高なら、発行体が直接選ぶ預け先はUSDCと同じ構成で約15億円、国内の信託型なら50億円以上です。
預金の移動が、各銀行の資金調達と取引機会を変える
銀行全体で預金が残る場合でも、自分の銀行に預金が残るとは限りません。この例では、企業の取引銀行から預金100億円が移ります。準備資産の預け先になった銀行は、USDCと同じ構成なら約15億円、国内の信託型なら50億円以上を受け入れます。企業との関係に加え、準備資産を管理する側との取引関係も、銀行の預金獲得に関わります。
ただし、発行体の預金は、償還が集中すれば短期間に大きく引き出されます。米連邦準備制度理事会(FRB)のスタッフの分析では、発行体の預金は金融機関からの資金として、流動性規制*1のうえで流出しやすいと想定されています。バーゼルの基準では、個人の安定した預金の流出率が5%、事業法人の非オペレーショナル預金が40%に対し、金融機関などからの預金は100%として扱われます。その分、預け先の銀行が換金しやすい資産を厚く持つ必要が生じ得ます。
発行が増えるほど、預け先の銀行の預金は増える
円建ての信託型ステーブルコインは、準備資産の半分以上を要求払いの預貯金で管理します。発行が増えるほど、預け先になった銀行の預金は増えます。
企業のステーブルコイン利用を支えることは、準備資産の預金や資金管理の取引を獲得する機会にもつながります。
同じことは過去にも起きています。1980年代にMMFが2,200億ドル規模まで拡大して銀行から資金が流れた後、銀行は商品性を見直して3か月で3,000億ドルを取り戻しました。FRBのスタッフは、銀行が新しい担い手に置き換えられた例はまれで、適応して金融仲介の中核を担い続けてきたとしています。
3. ステーブルコイン事業で広がる、銀行の収益機会
ステーブルコインの発行・交換・保管や、発行体の資金管理にも、銀行が収益を得る機会があります。
USDCの発行・償還では銀行振込を使う
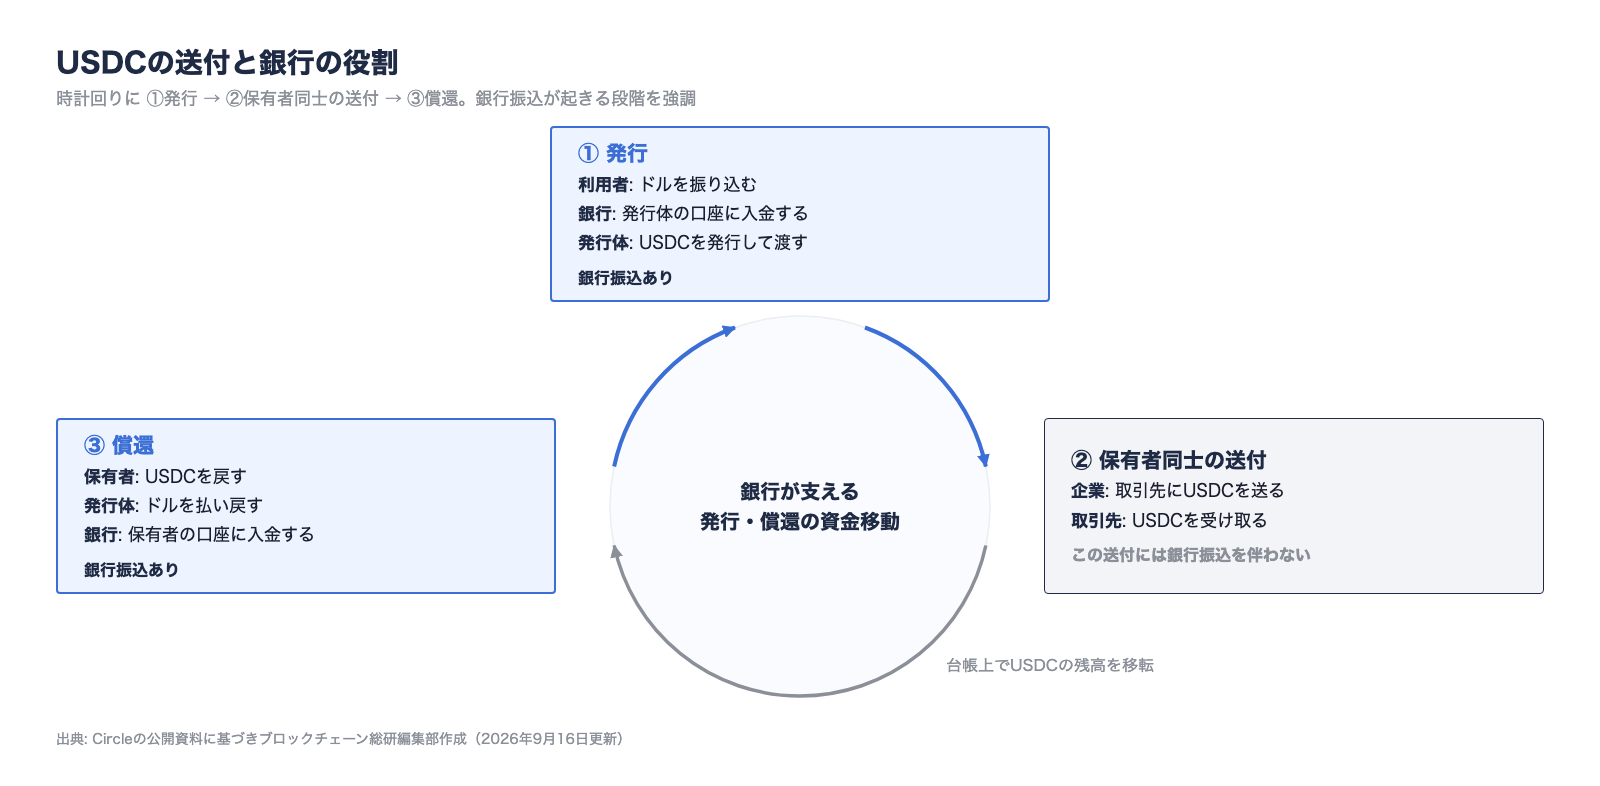
誰でも参加できるブロックチェーンEthereum上のUSDCを保有者同士で送るとき、更新されるのは台帳上のトークン残高だけです。Circleが銀行口座間で米ドルを振り込むことはありません。この送付自体には銀行振込が伴わないため、従来の振込手数料収入への影響が考えられます。一方、発行体の資金管理や法定通貨との交換・保管には、銀行がサービスを提供する機会があります。
Citiは預金型に最も投資しながら、交換・保管・資金管理でステーブルコインにも関わる
CitiのJane Fraser最高経営責任者は、2025年10月の決算説明会で、機関顧客の決済にはトークン化預金が適し、最も重点的に投資していると説明しました。一方でステーブルコインと法定通貨の交換、暗号資産の保管、発行体向けの資金管理にも触れ、独自発行も検討しているとしています。
銀行が決済や資金管理のサービスを提供する方法は、大きく4つあります。
①預金型の決済を提供する
トークン化預金で資金移動を提供し、企業の預金口座を通じた決済サービスを広げます。
②ステーブルコインの発行事業に参加する
自ら発行するか、共同の発行事業に参加機関や共同委託者として加わり、意思決定と費用負担、準備資産の運用益の配分を分け合います。
③ステーブルコインを取り扱う
ステーブルコインの取得・法定通貨との交換・換金の経路を用意し、取引ごとの手数料を得ます。
④発行体に銀行サービスを提供する
準備資産の預け先や資金管理を引き受け、発行体の大口預金と関連取引を得ます。
円建ての信託型では、準備資産の半分以上が預貯金として銀行に置かれます。その預金はどの銀行に戻るのでしょうか。
4. 国内の大手金融機関の現在地
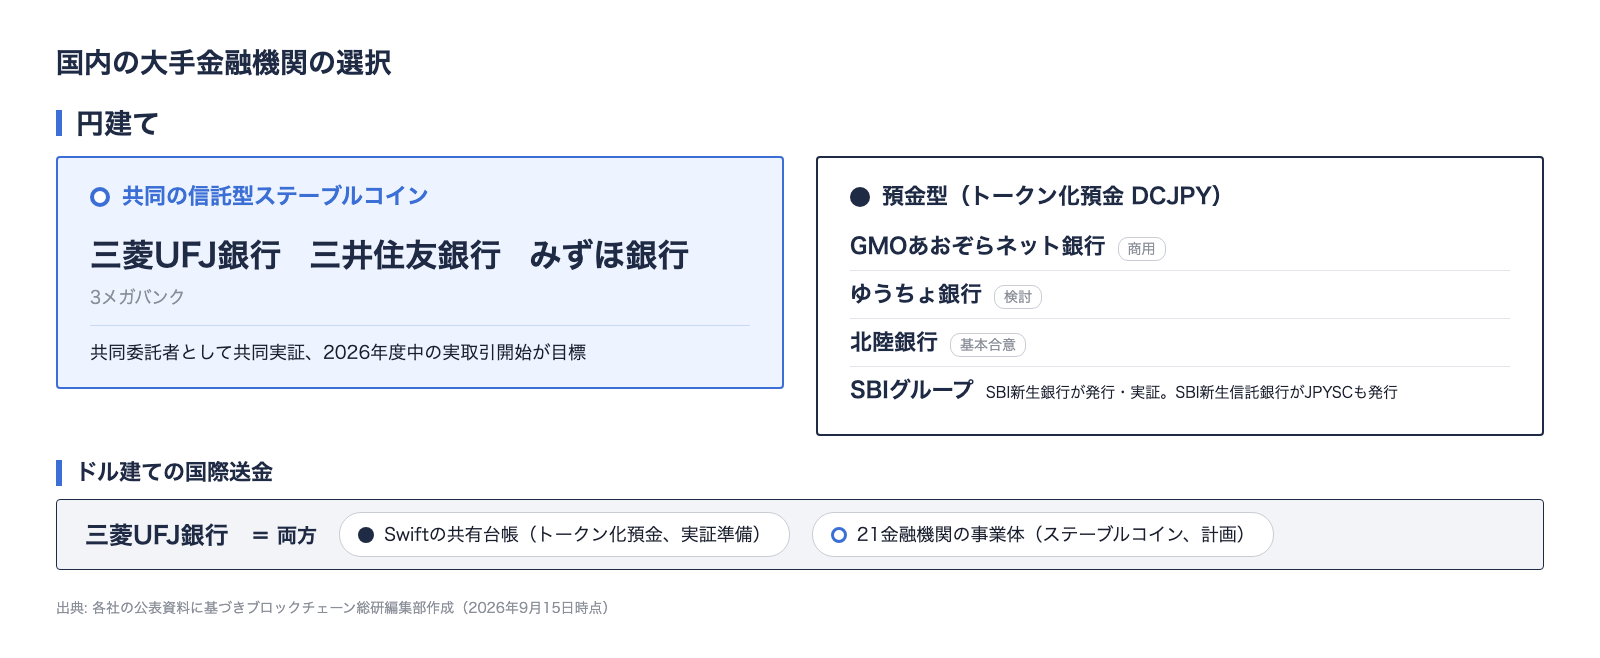
円建てでは、信託型・預金型・資金移動業型で取り組む顔ぶれが分かれます。各行が担う役割によって、企業向けの決済サービスや準備資産の管理など、収益を得る機会も変わります。
メガバンク:共同の信託型ステーブルコイン
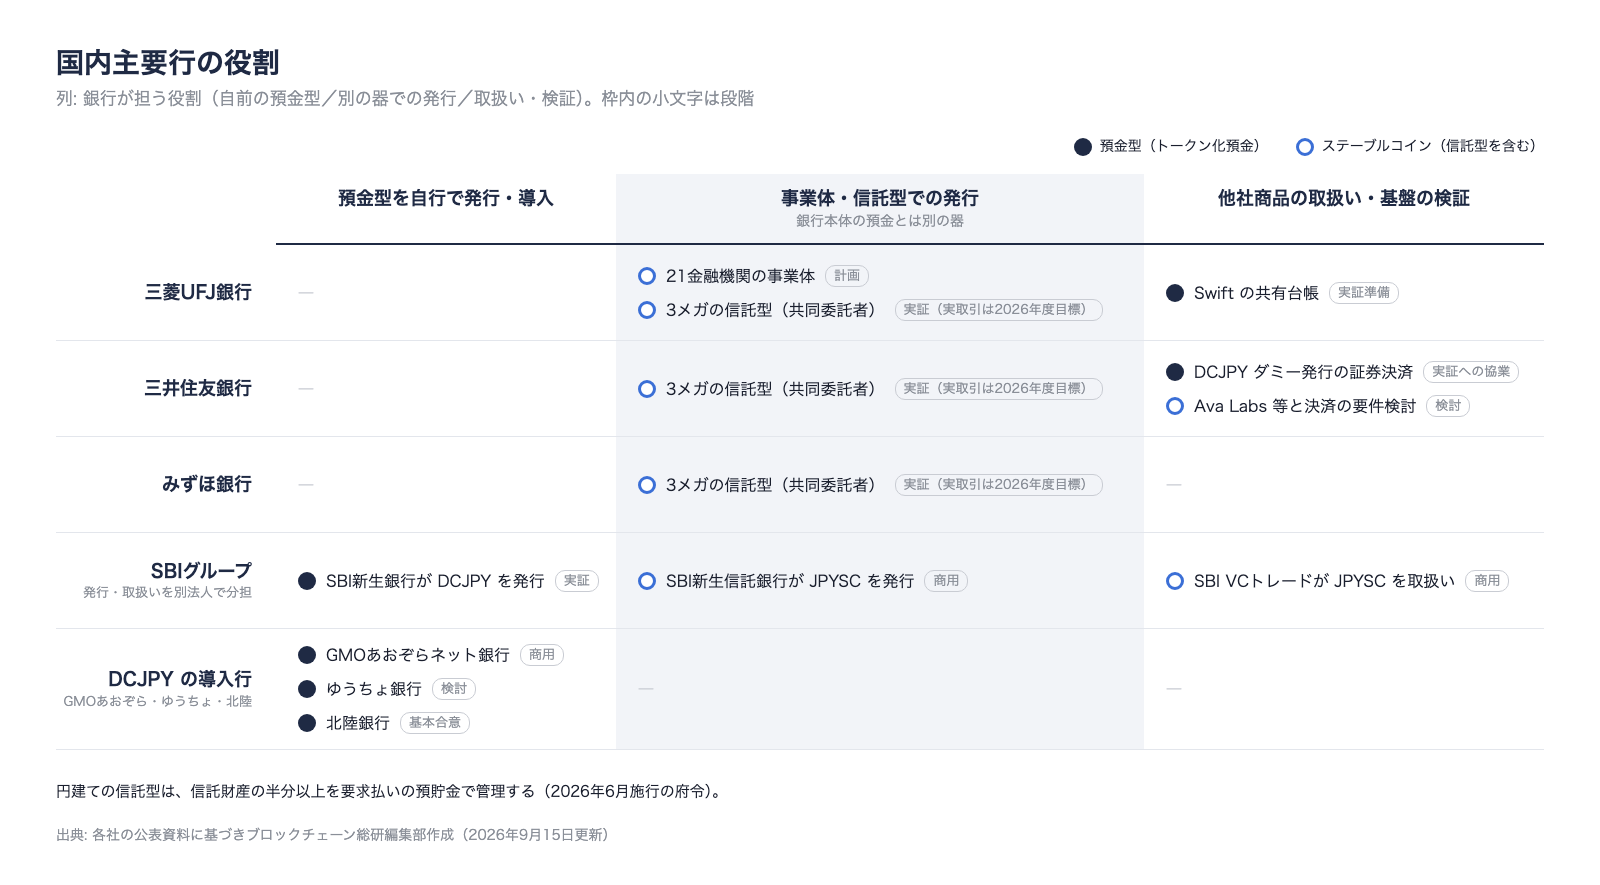
円建ての信託型ステーブルコインは、金融審議会のワーキング・グループ報告と2026年6月1日施行の府令(金融庁の定めるルール)により、国債と、元本を割る心配がなく満期前の中途解約がいつでもできる定期預金の組入れに50%の上限が設けられ、残る半分以上を要求払いの預貯金(いつでも引き出せる預金)で管理します。組み入れられる国債は、取得の日から償還の日までが3か月以内のものです。1兆円分を発行すれば少なくとも5,000億円が預貯金として置かれ、その預け先は信託財産を管理する受託者(または委託者の指図)が決めます。USDCは規制下の金融機関に預けた現金が約15%で、預け先を選ぶ主体が発行体側に移る影響は、国内でより大きく表れ得ます。
三菱UFJ銀行、三井住友銀行、みずほ銀行は、この信託型の共同実証に共同委託者(お金を信託銀行に託す側)として加わり、2026年度中の実取引開始を目標にしています。実証では三菱UFJ信託銀行が受託者を担い、実取引の受託者は信託銀行等とされています。メガバンクのグループには、企業向けの預金サービスと、準備資産の預金・資金管理の両方に関わる選択肢があります。
ネット銀行・ゆうちょ銀行・地銀・SBI:預金型のDCJPY
円建てのトークン化預金DCJPYでは、2024年8月に国内のネットワーク事業者IIJが、環境価値の決済にDCJPYを使い始めました。発行するのはGMOあおぞらネット銀行です。ゆうちょ銀行は取扱いを検討し、北陸銀行はディーカレットDCPと基本合意しました。SBIグループでは、SBI新生銀行がDCJPYを発行して証券決済を検証しました。円建ての信託型ステーブルコインJPYSCは、SBI VCトレードが委託者、SBI新生信託銀行が受託者として発行者となります。利用者に取り扱うのは、暗号資産交換業と電子決済手段等取引業に登録するSBI VCトレードです。
資金移動業型:JPYC
円建てには、信託型と預金型のほかに、資金移動業者が発行する型があります。JPYC株式会社は2025年8月に第二種資金移動業者の登録を受け、裏付けを日本円の預貯金と国債で発行残高の100%以上持ち、資金決済法に基づく履行保証金として供託または信託しています。この型も預金保険の対象ではありませんが、信託型と違い、発行者は自らの財産でも償還責任を負い、保有者は履行保証金の還付手続で他の債権者に先立って弁済を受けます。
銀行との接点も生まれています。ソニー銀行は2026年3月、口座の預金からJPYCを直接購入できる機能の提供に向けて、基本合意書を結びました。
同じメガバンクでも、関わり方は行ごとに違う
三菱UFJ銀行は円建ての信託型に加え、Swiftの共有台帳でトークン化預金を扱う17行の実証に日本から唯一参加し、21金融機関の事業体の設立合意にも加わります。三井住友銀行は信託型に加え、DCJPYをテスト環境でダミー発行する証券決済の実証に協業しました。TIS・Ava Labs・Fireblocksとは、企業間決済に耐えるステーブルコインの要件を共同で検討しています。みずほ銀行は信託型で実証から実取引へ進む段階にあります。SBIグループは預金型と信託型の発行・取扱いを、グループ内の別法人に分けて持ちます。
5. メガバンク以外の銀行と、銀行以外の金融機関への波及
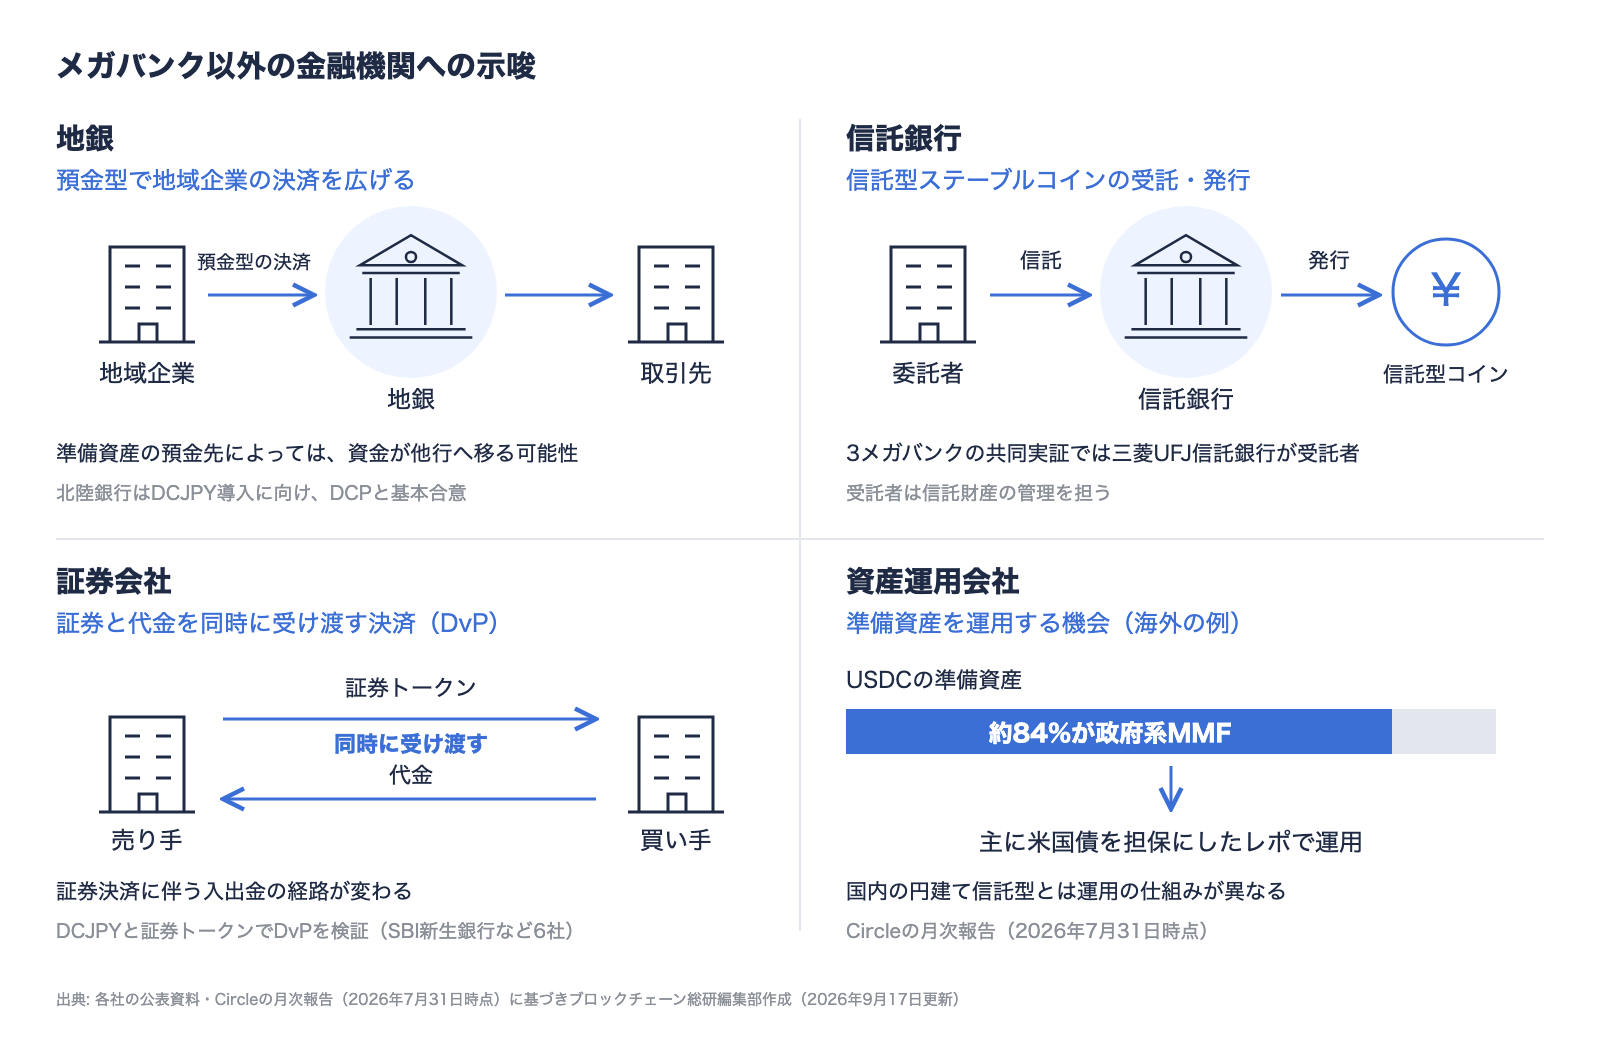
地銀や信託銀行、証券会社、資産運用会社にも、既存の取引への影響と新たな事業機会があります。
地銀の企業向け決済と、信託銀行の資産管理に広がる選択肢
①地銀
北陸銀行はDCJPYの導入に向けてディーカレットDCPと基本合意しています。預金型は、地域企業への決済サービスを広げる選択肢です。一方、準備資産の預け先が大手行に集中すれば、地域企業の資金が他行に移る可能性があります。準備資産の預金を受け入れるには、償還への対応や資金管理の体制が重要になります。
②信託銀行
3メガバンクの信託型では三菱UFJ信託銀行が受託者を担い、SBIグループではSBI新生信託銀行がJPYSCを発行しています。
証券会社は決済の担い手を競い、運用会社は準備資産の受け皿になり得る
③証券会社
証券と代金を同時に受け渡すDvPが広がると、両方を一緒に扱える決済を誰が提供するかが、証券会社の競争の軸になり得ます。
④資産運用会社
USDCでは準備資産の約84%が政府系MMFの持ち分で、その中身の大半は国債を担保にした翌日物のレポ(金融機関への資金の貸付)です。国内の円建て信託型は預貯金と短期の国債などで運用するため、運用会社への影響はまず海外のステーブルコインで表れます。
6. 結局、金融機関はステーブルコインとトークン化預金のどちらを採用すべきか
続きは有料プランの会員向けです
ブロックチェーン総研プライムに申し込むと、このレポートを最後まで、過去のすべてのレポートも読めます。年払い110,000円(税込)、月あたり9,167円から。