トークン化株式をめぐる議論は「24時間365日、1円単位で株が買える」という取引の利便性に集中しがちです。しかし2026年に入ってから実際に動いているのは、それだけではありません。
米国では7月15日にDTCCがトークン化資産を使った決済や担保差し入れなどの実取引を実施し、9月17日にはSECが、一定の条件の下でトークン化株式を取引する場への適用除外を公表しました。売買の場を整える動きとともに、売買後の決済や資産の活用方法も検証が進んでいます。私が注目したのは、トークン化の変化が取引時間の延長だけにとどまらない点です。
本記事では、トークン化株式とは何か、24時間取引以外にどんな価値があるのか、海外と日本の実装がどこまで進んでいるかを整理し、日本の金融機関が今どこに事業機会を見いだせるかを見ていきます。
本記事は次の順で構成しています。
- トークン化株式とは何か
- 24時間取引以外のメリット(①決済リスクの低減 ②担保としての活用 ③グローバル投資家へのアクセス拡大)
- 担保として使うための条件
- 海外の実装状況
- 日本の商品構想と法整備
- 日本の金融機関の活用機会
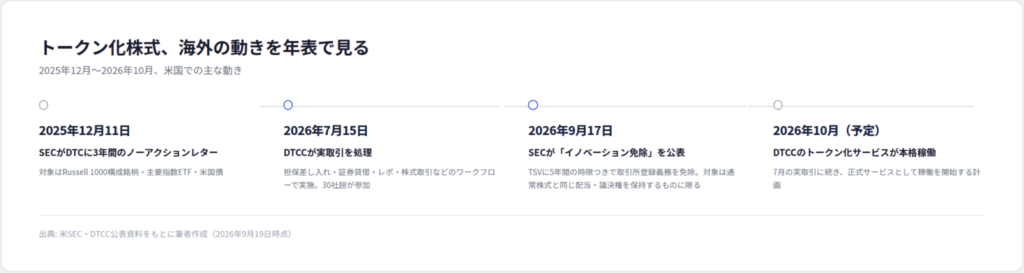
トークン化株式、海外の動きを年表で見る
1. トークン化株式とは何か|商品ごとに権利構造がまったく違う
トークン化株式は、商品によって保有者の権利はまったく違います。本当に株式と呼べるかどうかも、商品ごとに確認する必要があります。
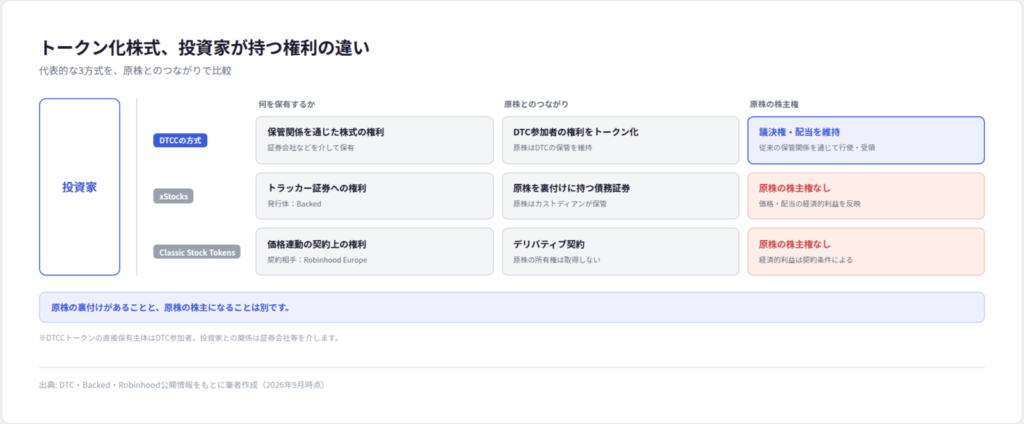
トークン化株式、3つの権利構造
DTCC(注1)の方式は、DTC(DTCCの証券保管子会社)が保管する証券についての権利をトークンで表すものです。 既存の保管関係は維持されたままであり、株主名簿そのものがブロックチェーンに置き換わるわけではありません(Morgan Lewisによる解説)。一方、xStocksは公式には原資産を裏付けに持つ「トラッカー証券」(注2)と説明されています(xStocks発行体Backedの説明)。
Robinhoodは、欧州向けの「Classic Stock Tokens」をRobinhood Europeとのデリバティブ契約として、Robinhood Assets(Jersey)発行の「Stock Tokens」をトークン化された債務証券として提供しています(Classic Stock TokensのFAQ、Jersey発行商品の公式説明)。Classic Stock Tokensも原株式をRobinhoodが米国の認可カストディアンに1対1で保管しており、裏付け資産がないわけではありません。違いは法的な位置づけで、xStocksが原資産を裏付けに持つ証券そのものであるのに対し、Classic Stock TokensはRobinhood Europeとのデリバティブ契約であり、同じブランドでも商品の法的構造は異なります。いずれの商品も、原株式そのものの所有権や議決権は投資家に与えません。
商品ごとの違いを、確認すべき4つの軸で整理すると次のようになります。
| 確認する軸 | DTCCの方式 | xStocksなどのトラッカー証券 | Robinhood EuropeのClassic Stock Tokens |
|---|---|---|---|
| 保有する権利 | 保管証券についての権利 | 原資産を1対1で保有する裏付け構造が明示された証券への権利 | 原資産を1対1で保有した上での、価格に連動する契約上の請求権 |
| 権利請求先 | DTC(保管機関) | トラッカー証券の発行体 | 商品発行体(Robinhood Europe) |
| 株主としての権利 | 保管を通じて議決権・配当を保持 | 原株の株主権なし、発行体を通じて経済的利益のみ享受 | 原株の株主権なし、議決権なし |
| 実務上の確認点 | 担保設定・権利行使の手続き | 裏付け資産へのアクセス・倒産時の扱い | 契約上の請求権・履行条件(デリバティブ契約のため裏付け資産への直接請求権はない) |
トークン化株式を語るときは、「本物の株主かどうか」だけでなく、「何の権利を持っているのか」までつなげて確認する必要があります。
2. 24時間取引以外のメリット
①決済リスクの低減
トークン化株式による変化は、取引時間の延長にとどまりません。売買が成立した後の決済タイミングの前倒しも、その一つです。株式に関する権利の移転と資金の受渡しを連動させる設計を採れば、取引から決済までの時間を短縮できる可能性があります。ただし、実現には資金側の仕組みや法的な決済の確定も整える必要があります。
Robinhood CEOのVlad Tenev氏は、2026年8月18日に投稿した文章で、決済短縮の必要性を説明する背景として、2021年のGameStop株急騰時の取引制限を挙げています。同氏は、その主因が当時のT+2決済を前提とする清算機関のリスク管理ルールにあったと指摘し、その後決済サイクルがT+1に短縮されても、証券会社は取引から決済までのリスクに備えて多額の資金を差し入れる必要があり、リアルタイム決済は市場急変時のリスクと負担を軽減すると主張しています(Tenev氏のX投稿)。
補足すると、清算機関は多数の買い注文と売り注文をネッティング(相殺)することで決済に必要な資金を圧縮していますが、買い注文が一方向に偏ると相殺しきれない分の資金をあらかじめ用意する必要があります。GameStop株急騰時はこの資金負担が急増したことが、取引制限の一因とされています。ただし、決済の即時化が必要流動性に与える影響は、ネッティングや事前資金手当ての設計によって異なるとされます(BISの整理)。
②担保としての活用
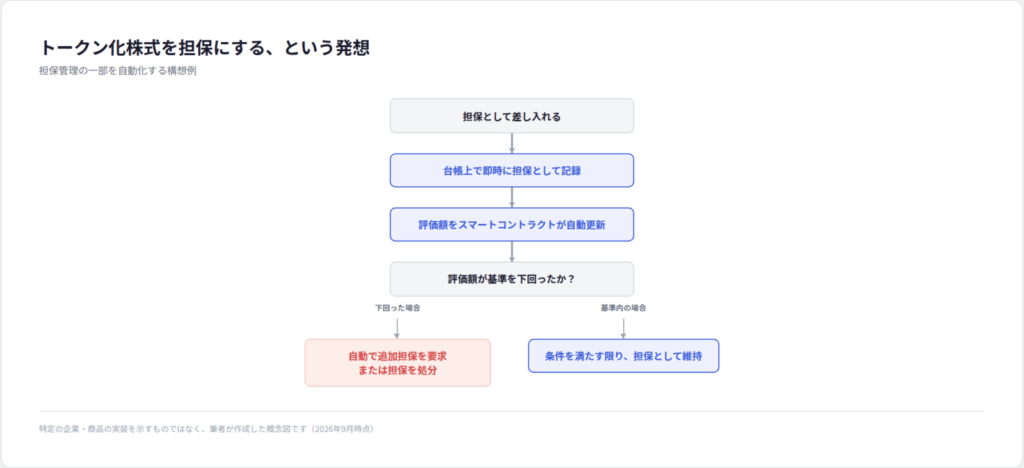
トークン化株式を担保にする、という発想
Tenev氏はさらに、トークンを自分のウォレットで保有するセルフカストディによって、DeFiでの貸付や取引担保への利用が広がる可能性にも言及しています。これは個人による資産活用の議論ですが、資産の移転や他のサービスとの連携という観点は、金融機関の担保業務にも関わります。
ここで押さえておきたいのは、「株を担保に借りられる」こと自体は、トークン化がなくても成立するという点です。株式を売らずに、それを担保として資金を借りる仕組みはすでにあります。例えば「野村Webローン」は、野村信託銀行が貸し手となり、野村證券が銀行代理店として取り次ぐ証券担保ローンで、保有する株式などを担保に借り入れられるサービスです。株式を担保として差し入れ、評価額の一定割合まで借り入れ、利息を払いながら返済し、返済できない場合は契約に従って株式が売却されて返済に充てられる、という仕組みです。
金融機関が複数の証券会社や保管機関をまたいで担保を管理する場面では、差し入れる・評価する・差し替える・返還するという一連の事務作業に、証券会社・カストディアン・清算機関をまたいだ確認と受渡しの時間がかかるという課題があります。新たな差し入れや差し替えが、関係機関の稼働時間や契約に制約される場合もあります。トークン化で検討されているのは、この担保を移す・管理する・差し替える手続きを、証券会社・保管機関・融資先がそれぞれ別々に管理している記録を越えて、どれだけ手間なくつなげられるかです。ここにも法制度や相手方の対応が必要で、トークン化すれば自動的に便利になるわけではありません。
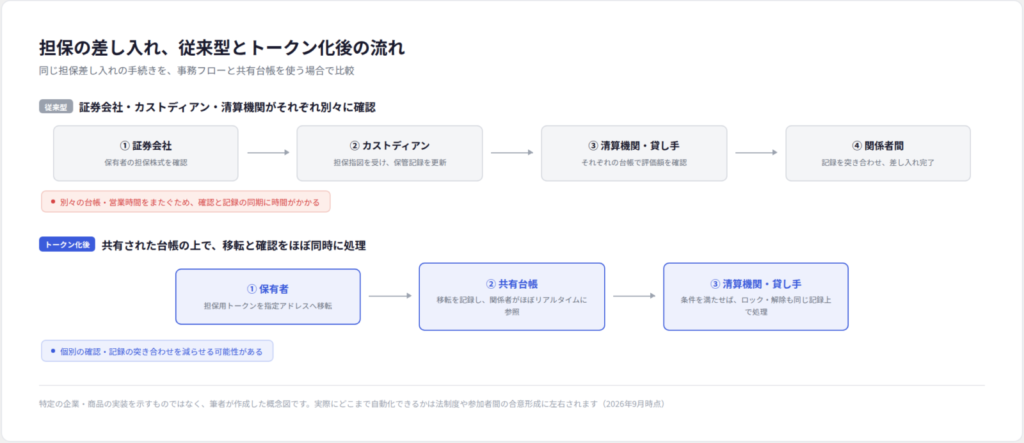
担保の差し入れ、従来型とトークン化後の流れ
株を担保に借りる場面をはじめ、業務・場面ごとに期待される改善と、成立に必要な条件を整理すると次のようになります。
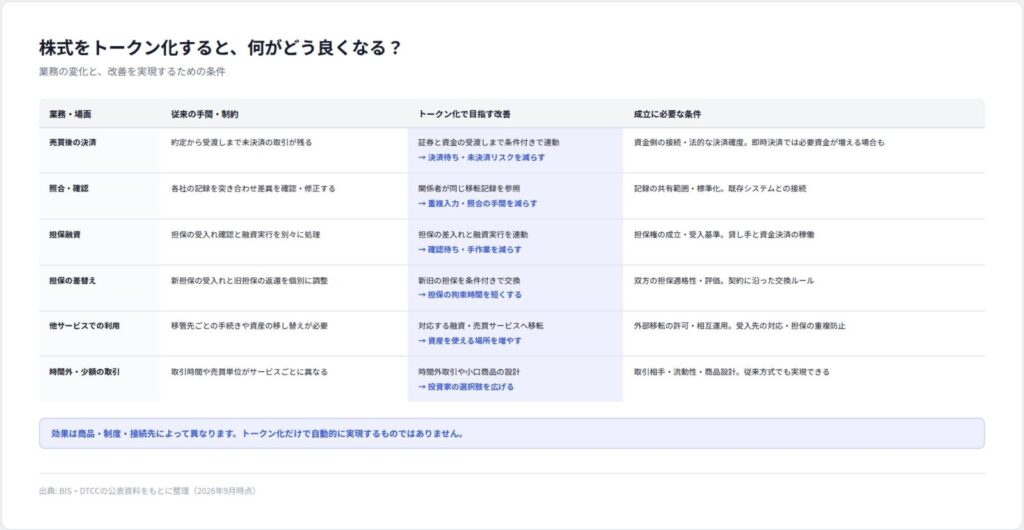
株式をトークン化すると、何がどう良くなる?
期待できるのは、「できなかった金融取引が突然できる」ことより、「既存の取引を少ない手間で組み合わせられるかもしれない」ことです。ただし、相手がそのトークンを受け付けない、資金供給側が営業時間外に動かない、結局従来の手続きも必要になる、という状態ではメリットは小さくなります。同じ改善を既存システム同士の接続で実現できるなら、費用をかけてトークン化する意味があるかどうかの比較が必要です。
この制約を実際にどこまで越えられるのかを示す例が、米国のDTCCです。2026年7月15日、DTCCは本番環境でトークン化資産を用いた実取引を実施し、 担保差し入れ、証券貸借、米国債レポのDVP取引、株式のDVP取引、株式トークンの移転、清算機関の証拠金業務を、実際の取引類型として処理しました(DTCCのプレスリリース)。BlackRock、JPMorgan、Goldman Sachs、Vanguard、Nasdaq、NYSEを含む30社超が参加しています。担保差し入れも、証券貸借やDVP取引と並ぶ取引類型として同じ本番環境で処理された、という事実として押さえておきます。DTCCも、この取引の狙いとして担保移動や既存市場との相互運用性の向上を挙げています。
③グローバル投資家へのアクセス拡大
パブリックブロックチェーン上で発行すれば、特定の国・地域向けアプリに閉じない配布経路を作れる可能性もあります。xStocksは、Krakenなど複数の取引所のフロントエンドを通じ、KYC(本人確認)を課したうえで、多くの国・地域の投資家に提供されています(Krakenのサービス説明)。Robinhood Chain上のStock Tokensについても、Tenev氏は同投稿で、120以上の国・地域の投資家に米国株190銘柄超への経済的エクスポージャーを提供していると説明しています。
いずれも、参加者をKYC済みの投資家に限る許可制のアクセスと、パブリックチェーンの相互運用性を組み合わせる形です。ただし、これは販売地・投資家保護に関する各国の規制を満たしたうえで成立するもので、日本の金融機関にとっては、まず自社が対象とする投資家層と規制上の制約を踏まえた検討が必要になります。
3. 担保として使うための条件|「移せる」ことと「使える」ことは別問題
担保として成立するには、少なくとも次の4分野の整備が必要になります。
- 法的整備
- 権利の成立・対抗関係:トークンの移転やロックといった操作が、質権設定や譲渡担保など法的にどのような担保設定に対応するか。日本でも、Progmatが主催する検討会が、記録変更や質権設定の効力、強制執行に関する論点を含む「トークン化法」を提言しています
- 貸し手の運用体制整備
- 換価:債務不履行時に、担保を法的・実務的に処分できるか
- 資金決済:資金を供給する側の決済手段も、時間外に対応しているか
- 清算機関・受け手の評価体制整備
- 適格性:貸し手や清算機関が、そのトークンを適格担保として認めるか
- 評価:休場中の担保価格と掛目(ヘアカット)をどう決めるか
- 横断的な運用整備
- 運用管理:秘密鍵の紛失、ネットワーク停止、価格データの誤りなどが起きた場合に、誰が処理を止め、どう復旧させるか
これらが未整備なうちは、「担保を移せる」ことと「実際に資金調達に使える」ことの間にギャップが残ります。
もう一つ検討すべきは、「なぜ国債やMMFではなく株式なのか」です。短期国債などはすでに担保として広く使われており、価格も比較的安定しています。株式を対象にする意義は、国債やMMFほど担保として使われてこなかった資産を、新たに活用できるようにする点にあります。多くの投資家・金融機関にとって保有資産に占める株式の割合は大きく、担保として使える範囲が広がる余地もそれだけ大きいといえます。一方で、株式は価格変動幅が短期国債より大きく、原市場の価格が更新されない間にも、新たな情報によって経済価値が変化し得ます。この対比を踏まえたうえで、どの局面なら株式担保が合理的かを見極める必要があります。
4. 海外では、売買と決済の両方で実装が進んでいる
海外では、トークン化株式を売買する場だけでなく、売買後に証券や代金を受け渡す仕組みも動き始めています。その例が、DTCCとSECの取り組みです。
DTCCは、米国の証券市場で清算・決済・保管を支える企業グループです。2026年7月には、トークン化資産を使い、株式の決済や担保差し入れ、証券貸借などの実取引を実施しました。10月にはトークン化サービスの本格稼働を予定しています(DTCCの発表)。
これは、トークン化が売買アプリの機能にとどまらず、証券業務を支えるインフラにも入り始めていることを示しています。ただし、実取引ができたことと、従来より時間や費用を減らせることは別です。今後は、実際の運用でどの程度の改善が得られるかが重要になります。
一方、SECの動きは、トークン化株式を売買する場に関するものです。2026年9月に公表した「イノベーション免除」では、一定の条件を満たす取引の場について、取引所の定義から5年間除外する措置を設けました。AMM(自動マーケットメイカー、注3)を使った許可制の場で、参加者や取扱銘柄、取引量などを制限しながら取引を可能にする仕組みです(SECの発表)。ただし、この免除を使う場は、稼働開始の30日以上前に予告する義務を負うため、実際にこの枠組みで取引が始まるのは早くても10月17日以降です。
取引できる場所が増える一方で、売買注文が分散し、価格がばらついたり、売買が成立しにくくなったりする懸念もあります。証券業界団体のSIFMAも、価格や流動性の分断を指摘しています(SIFMAの声明)。
売買の場と、その後の処理の双方で実装が進む中、既存の証券市場とどうつなぐかが課題になっています。
5. 日本では、既存の証券市場とつなぐ構想が進む
この続きは、初月無料で読めます
翌月から月11,000円(税込)。いつでも解約できます。過去のすべてのレポートも読めます。
9月30日までのお申し込みは6ヶ月間50%オフ