米最大手銀行のJPMorgan Chase(以下、JPモルガン)は、ブロックチェーンを使った決済インフラ「Kinexys(キネクシス)」を10年以上にわたり開発・運営しています。累計の取扱高は4兆ドルを超え、現在は1日あたり70億ドル超の資金がこの基盤の上で動いています(JPモルガンの2026年6月29日の発表)。2026年に入ってからは、三菱商事が日本企業として初めて採用したと発表され、対応通貨に日本円が加わりました。海外送金やグループ会社間の国際資金移動に課題を持つ日本企業が、利用を検討できる段階に入りました。本記事では、まず国際送金に時間がかかる理由と手数料の削減余地を確認し、そのうえでKinexysが何をどう変えるのかを、ブロックチェーンの前提知識なしで読めるように順を追って解説します。効果が及ぶ範囲の条件と限界も、第8章であわせて扱います。
本記事は次の順で構成しています。
- 国際送金はいまも数日かかるのはなぜか
- 国際送金の手数料はどれくらい削減できるのか
- ブロックチェーンは何を解決するのか
- 銀行がブロックチェーンを使うとどうなるか
- Kinexysのプロダクト分解
- 「JPM Coin」とは何か。ステーブルコインとどう違うのか
- 2026年、日本に到達
- 限界と論点
1. 国際送金はいまも数日かかるのはなぜか|原因は銀行をまたぐ中継方式
国内の銀行振込は、多くの場合その日のうちに着金します。ところが海外への送金は、いまも着金まで数営業日かかることが珍しくありません。手数料も、送金時に支払う分に加えて途中の銀行で差し引かれる分があるため、受取人にいくら届くかが送金時点で確定しないこともあります。
原因は、国際送金の基本構造にあります。世界共通の送金網が1つあるわけではなく、国際送金は「コルレス銀行」(注1)を順に経由する中継方式で動いています。たとえば日本の銀行から新興国の銀行へドルを送る場合、送金銀行から米国の大手銀行、さらに現地の提携銀行へと、複数の銀行の帳簿を順にまたいで資金が移動します。
このとき銀行間で送金指示をやり取りする通信網がSWIFT(国際銀行間通信協会)です。誤解されやすい点ですが、SWIFTが運ぶのは「送金してください」というメッセージであり、資金そのものはSWIFTの上を流れません。資金は、各銀行が互いに持ち合う口座の残高を1行ずつ書き換えることで動きます(注1)。
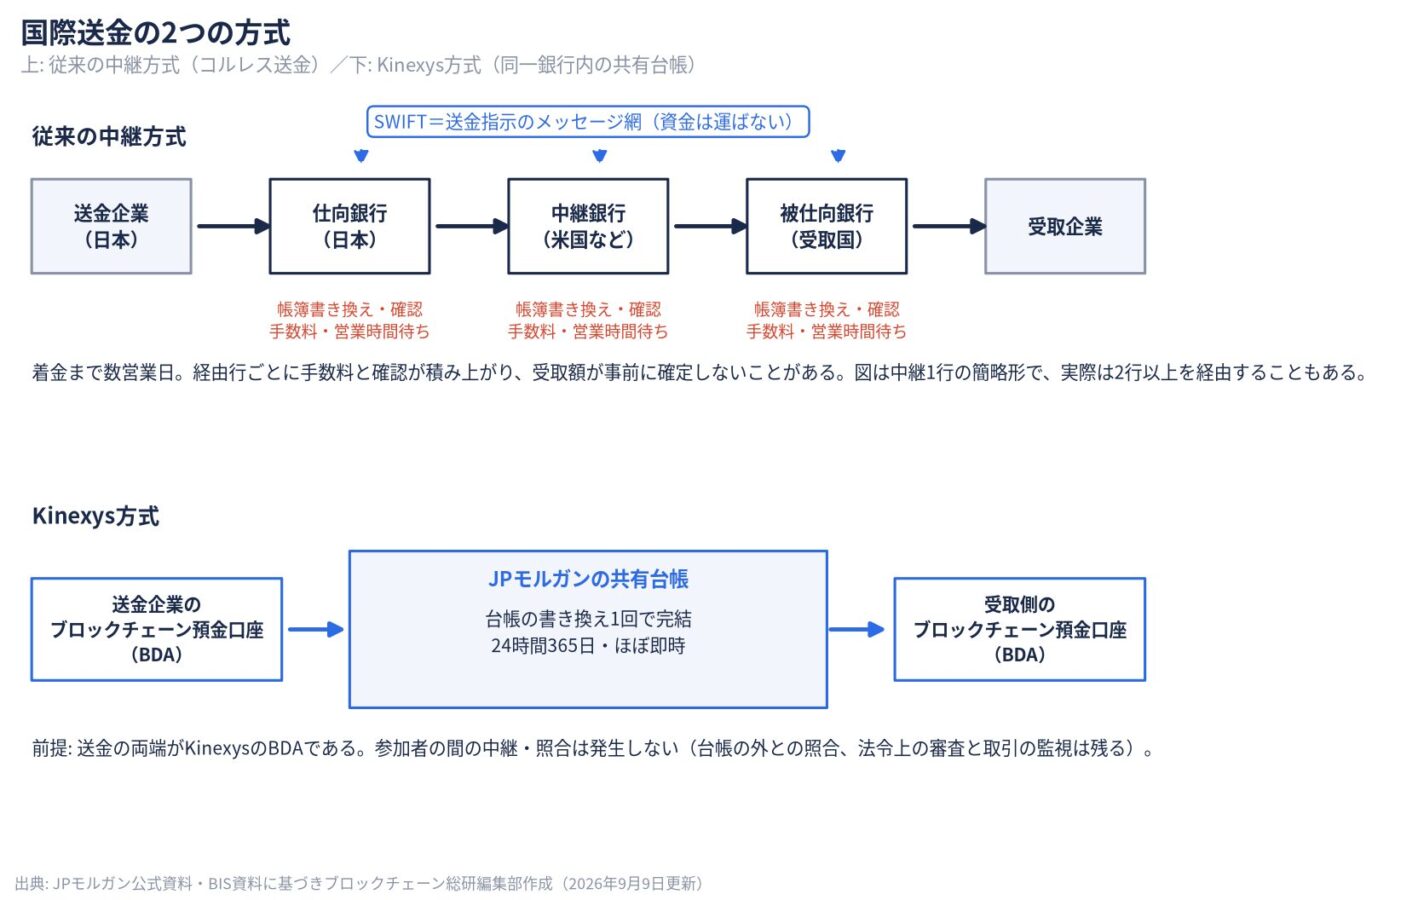
中継方式には、構造に由来する3つの待ち時間とコストがあります。
① 各銀行の営業時間に縛られます。 中継する銀行のどれか1つでも営業時間外・休日であれば、そこで処理が翌営業日まで止まります。時差があるため、日本の午後に出した送金指示は、米国の銀行では翌営業日の扱いになることがあります。
② 銀行ごとに帳簿の照合とマネーロンダリング(資金洗浄)の確認が行われます。 同じ送金に対して、経由するすべての銀行がそれぞれ確認作業を行うため、時間と手数料が積み上がります。
③ 事前に外貨を各地に置いておく必要があります。 銀行は送金に備えて海外の口座に資金を寝かせており、企業側も海外子会社ごとに手元資金を厚めに持たざるを得ません。この「動かせずに滞留する資金」が資本効率を下げます。
続いて国際送金の規模を確認します。Oliver WymanとJPモルガンの共同レポートによると、世界の企業が国境をまたいで動かす資金は年間約23.5兆ドルにのぼり、その取引コストは為替コストを除いても年間1,200億ドルを超えます(Oliver Wymanの発表、2021年)。一方で送金経路は細くなっており、国際決済銀行(BIS)の集計では、コルレス銀行の提携関係の数は2011年から2018年にかけて約2割減少しました(BISの発表)。マネーロンダリング対策のコスト増を受けて、銀行が採算の合わない中継業務から撤退しているためです。
この状況は各国政府も問題視しています。G20は「2027年末までに、金融機関の間の大口送金(ホールセール決済)の75%を指示から1時間以内に着金させる」という数値目標を掲げました(金融安定理事会〔FSB〕の目標一覧)。企業間の送金を含むリテール送金にも、同じ2027年末までに75%を1時間以内とする目標が設定されています。ただしFSBは2025年10月の進捗報告で、このままでは目標達成が難しい見通しを示しています(FSBの2025年報告)。既存の仕組みの改善だけでは、構造に由来する待ち時間を消しきれていません。
2. 国際送金の手数料はどれくらい削減できるのか|1件27ドルから5ドルへ、8割減の試算
第1章の中継方式は、待ち時間だけでなく手数料の高さにも直結しています。経由する銀行の数だけ、手数料と照合の費用が積み上がるためです。では、中継の段数を減らすと手数料はいくら下がるのでしょうか。第1章の規模の数字で引用したOliver WymanとJPモルガンの共同レポート(2021年11月)が、この試算を載せています(レポートPDF)。
同レポートは、コルレス銀行2行を経由する従来の方式では、企業の国際送金1件あたりの手数料が平均27ドルかかると推計しています(2021年時点の推計です)。この金額は為替コストを除いたものです。これが、参加者が同じ台帳を共有するネットワーク(仕組みは第3章で説明します)に移り、経由する中継銀行が最大1行まで絞られた場合に、1件5ドルへ約8割(レポートの記載では81%)下がるという試算です。27ドルと5ドルの差には、中継銀行が2行から最大1行に減る分も含まれています。なお図1は中継1行の簡略図です。年間の取引件数は約43億件と推計されており、同レポートは、送金の全量が置き換わった場合の削減余地を年約1,000億ドルと試算しています。手数料率でみると、年23.5兆ドルの資金移動に対して手数料総額は1,200億ドル超で0.5%程度にあたり、これが0.1%前後へ下がることを意味します。なお同レポートは、着金までに平均2〜3日かかる間の滞留資金など、手数料の外側の費用も指摘しています。
| 項目 | 数値(同レポートの試算) |
|---|---|
| 従来方式の1件あたり平均手数料(コルレス2行経由、為替コスト除く、2021年時点の推計) | 27ドル |
| 共有台帳型ネットワーク(中継銀行は最大1行)での1件あたり手数料 | 5ドル(81%減) |
| 年間の取引件数(推計) | 約43億件 |
| 全量が置き換わった場合の削減余地 | 年約1,000億ドル |
日本の銀行の料金表でも、費目は中継方式に沿って積み上がります。たとえば三菱UFJ銀行の法人向け外国送金では、店頭窓口での送金手数料7,000円(事前入力を使う場合)に加えて、受取人に現地の手数料を負担させない場合は支払銀行手数料3,000円がかかり、円建てで送る場合は送金額の0.05%(最低2,500円)の円為替取扱手数料が別に加わります。中継銀行の手数料も別途発生することがあります(三菱UFJ銀行の手数料一覧)。料金は法人か個人か、利用チャネル、送金通貨、手数料の負担区分で異なるため、上のレポートの世界平均とそのまま比較できる数字ではありません。ただ、送金銀行・中継銀行・支払銀行のそれぞれに費目がある構造は同じです。
ただし、この試算をそのまま「Kinexysを使えば8割安くなる」と読むことはできません。留保が2つあります。
① この試算はKinexysの料金表ではありません。 レポートの試算は、複数の中央銀行デジタル通貨をつなぐ構想(mCBDCと呼びます)を前提にしたものです。Kinexysは、台帳の共有で中継の段数を減らすという同じ考え方を商業銀行の預金で実装していますが、対象となる送金の範囲も料金体系も試算の前提とは異なり、JPモルガンの個別の利用料金は公開されていません。
② 削減が成立する範囲には条件があります。 前提となる即時送金が成立するのは、送金の両端がKinexysの専用口座(第5章で説明するBDA)である場合に限られます(この制約は第5章と第8章で扱います)。
本章の数字は、中継方式を共有台帳型に置き換えたときに構造として減らせる費用の目安として読んでください。