金融庁は2026年9月30日、「AI時代を見据えたオンチェーン金融フォーラム」の第1回を開催しました。ブロックチェーン技術を基盤とする「オンチェーン金融」の社会実装に向け、2027年初に官民連携のロードマップを取りまとめます(金融庁の説明資料)。
その中で焦点の一つとなるのが、銀行預金をブロックチェーン上で扱えるようにした「トークン化預金」です。金融庁が支援する43社参加の実証では、トークン化預金を別の銀行の顧客に送るときの銀行間決済について、銀行間口座を使う方法とステーブルコインを使う方法の2つを検証しています。10月1日には、共通のルールづくりを掲げる業界団体のデジタル通貨イノベーション機構(DCIO)も本格的な活動を始めました(DCIOの発表)。
本記事では、金融庁、日本銀行、全銀ネットなどの公表資料をもとに、トークン化預金が銀行をまたぐとき、銀行間で何が動くのかを整理します。さらに、日本銀行、金融庁、全銀ネットが2026年度中に示す取り組みを並べ、今後の論点を整理します。
- 今の振込では銀行間で何が動くのか|日本銀行当座預金で決済
- トークン化預金で銀行をまたぐと何が変わるのか|金融庁の資料が示す2つの方法
- 日本銀行当座預金以外で受け渡すとどうなるのか|24時間決済と銀行間口座
- 国内ではほかにどんな決済方式が検討されているのか
- 誰がいつまでに何を示すのか|2026年度中に重なる3つの節目
- アナリストコメント|銀行間決済をめぐる今後の論点
1. 今の振込では銀行間で何が動くのか|日本銀行当座預金で決済
別の銀行への振込では、送金人と受取人の口座の残高を動かす処理に加えて、銀行と銀行の間でも資金を決済する必要があります。銀行間の決済には、各銀行が日本銀行に持つ口座である「日本銀行当座預金」が使われます。振込の種類ごとの決済の時点を以下にまとめます。
| 振込の種類 | 銀行間の決済 | 出典 |
|---|---|---|
| 1件1億円以上 | 1件ごとに、日本銀行当座預金の上で即時に決済(注1) | 日本銀行の解説 |
| 1件1億円未満 | 全銀システム(注2)が銀行ごとの受払の差額を計算し、当日の16時15分に日本銀行当座預金の入金または引落しで決済 | 日本銀行の解説 |
| 夜間・休日の振込 | 決済日は翌営業日に限られ、その日の日中の分と合算して16時15分に日本銀行で決済 | 全銀ネットの情報開示(2025年7月31日) |
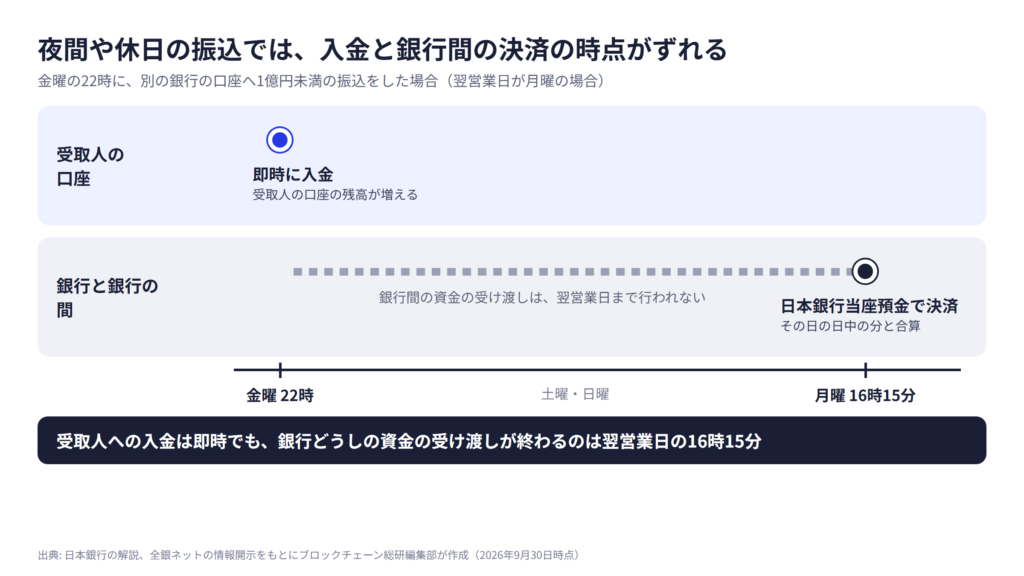
夜間や休日の振込は、2018年10月から、1億円未満であれば相手の口座に即時に入金できるようになりました。ただし、即時に変わるのは顧客の口座の残高です。銀行間の資金決済は、翌営業日の16時15分に行われます。たとえば金曜22時に振り込んだ場合、月曜が営業日なら、受取人の口座には即時に入金されます。一方、銀行間の資金決済は月曜16時15分に行われます。このように、1億円未満の振込では、入金が即時でも、銀行をまたぐ資金決済は日本銀行当座預金で後から行われます。図1は、顧客への入金と銀行間の決済の時点がずれる仕組みを示したものです。
全銀システムの取扱高は、1件1億円以上の振込も含めて、2025年の1営業日平均で約910万件、約17.3兆円でした(日本銀行「決済動向」)。
日本銀行の植田和男総裁は2026年3月3日の挨拶で、現金や中央銀行当座預金などを「中央銀行マネー」と呼び、その役割を次のように説明しました。「『中央銀行マネー』は、価値の基準として、あらゆる支払手段を1対1で交換できる基盤の役割を果たしています」。異なる銀行の預金が中央銀行の預金を通じてつながっていなければ、銀行によって預金の価値が異なると人々が認識してしまうリスクがあるとも述べています(植田総裁の挨拶)。
言い換えると、A銀行の預金とB銀行の預金が同じ価値で通用する土台に、日本銀行当座預金という共通の資金での決済がある、という趣旨です。第2章からは、銀行間で何の資金を受け渡すかを軸に、トークン化預金の方法を比べます。
2. トークン化預金で銀行をまたぐと何が変わるのか|金融庁の資料が示す2つの方法
ブロックチェーン総研の9月17日の記事は、トークン化預金は同じ基盤に口座を持つ相手にしか送れないと整理しました。本章では、その先にある、銀行をまたいで送るための方法を見ます。
ポイントは、顧客間でトークン化預金を移す仕組みと、それに対応して銀行間で資金を決済する仕組みが別にあることです。 金融庁が支援する実証では、銀行間の決済について、①銀行間口座を使う方法と、②ステーブルコインを使う方法の2つが検証されています。
金融庁は2026年4月3日、異なる銀行の顧客間でトークン化預金を送るときの銀行間の決済を検証する実証実験を、決済分野の実証を支援する「決済高度化プロジェクト」の支援案件に決定しました。申込者は、トークン化預金の発行を支援するDCP(決定時の社名はディーカレットDCP)、GMOあおぞらネット銀行、アビームコンサルティングの3社です。金融庁はこの実証が検証する方法として、「銀行間で開設した預金口座を用いる方法」と「ステーブルコインを用いる方法」の2つを挙げています(金融庁の支援決定の発表)。
8月20日に本格的な検証が始まり、8月26日には、申込者の3社、参加銀行、オブザーバーを合わせて43社が参加したと発表されました(GMOあおぞらネット銀行の発表)。参加銀行は検証仮説への見解を示し、オブザーバーは任意で質問や見解、懸念点を示す役割です。
金融庁は2026年9月30日に開いた「AI時代を見据えたオンチェーン金融フォーラム」の第1回で、この2つの方法を、既存の銀行送金と並べた図で示しました(金融庁の説明資料)。図2は、その図をもとに、銀行Xの顧客Aが銀行Yの顧客Bに100円を送る場合を3つ並べたものです。以下では、口座を使う方法を①、ステーブルコインを使う方法を②と呼びます。
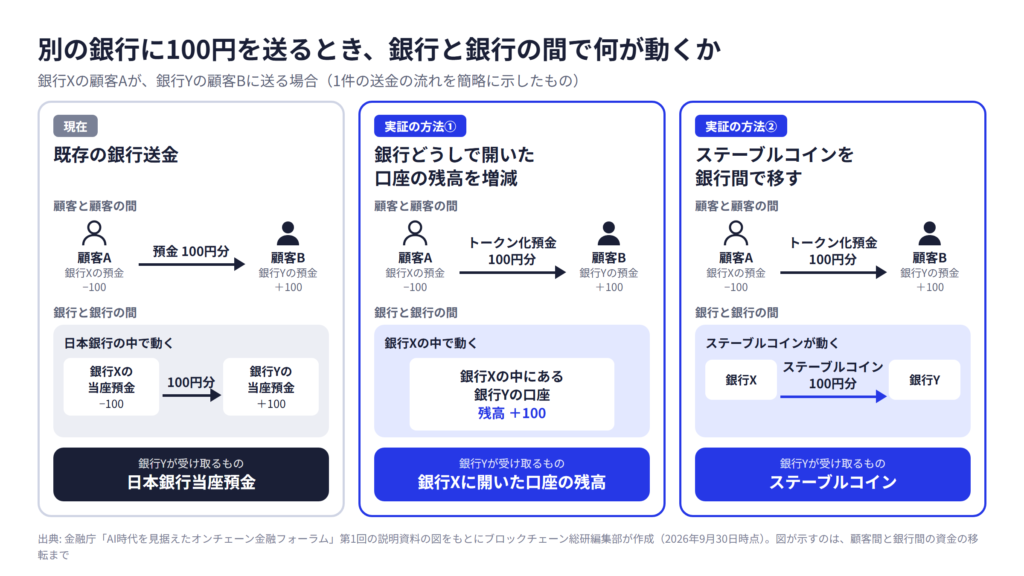
図2の左は、既存の銀行送金です。顧客Aの預金が100円減り、顧客Bの預金が100円増えます。銀行と銀行の間では、日本銀行にある銀行Xの当座預金から銀行Yの当座預金に、日銀ネット(注3)を通じて100円が移ります。図は1件の流れを簡略に示したもので、実際には第1章のとおり、1億円未満の振込は差額をまとめて決済します。
図2の中央が①の方法です。銀行どうしがトークン化預金の口座を開いておき、その残高の増減で資金を移します。顧客Aから顧客Bに100円分のトークン化預金が移るのに合わせて、銀行Xの中にある銀行Yの口座の残高が100円増えます。
図2の右が②の方法です。顧客間のトークン化預金の移転と、銀行間のステーブルコイン(注4)の移転を連動させます。顧客Aから顧客Bに100円分のトークン化預金が移るのに合わせて、銀行Xから銀行Yに100円分のステーブルコインが移ります。
整理すると、銀行Yが受け取るものが方法によって異なります。既存の送金では日本銀行当座預金、①では銀行Xに開いた口座の残高、②ではステーブルコインです。金融庁の図が示すのは、顧客間と銀行間の資金の移転までです。
実証を行う3社は、8月26日の発表で、検証する主な方式を「TD幹事行方式」と「TD-SC連携方式」の2つとしています。
TD幹事行方式は、参加する民間銀行の1行を「幹事行」とし、トークン化預金による顧客間の送金と、それに伴う銀行間の資金決済を幹事行を介して行う方式です。TD-SC連携方式は、銀行間の資金決済にステーブルコインを使う方式です。
両者は、銀行間決済に口座を使うか、ステーブルコインを使うかという点で、金融庁の実証で示された2つの方式と共通しています。本記事では、TD幹事行方式を①、TD-SC連携方式を②に対応する方式として整理します。
3. 日本銀行当座預金以外で受け渡すとどうなるのか|24時間決済と銀行間口座
実施する3社は、実証の主眼を「オンチェーンでのユーザー間取引は、その銀行間決済もオンチェーンで完結させる」ことに置いています。第1章のとおり、現在の振込では夜間や休日の分の銀行間の決済は翌営業日に行われます。3社は、24時間365日、全ての取引を即時に1件ずつ決済することで、新たなビジネス機会の創出や、決済コスト・決済リスクの低減ができないかを検証するとしています(GMOあおぞらネット銀行の発表)。
決済に使う資金の性質については、国際的な基準があります。国際決済銀行の委員会と証券監督者国際機構が2012年に定めた「金融市場インフラのための原則」(注5)は、原則9で、実務に適しかつ利用可能である場合には中央銀行の資金で資金決済を行うよう求めています。中央銀行の資金を利用しない場合には、商業銀行の資金の利用から生じる信用リスクと資金流動性リスクを最小化し、厳格に管理することも求めています(日本銀行による仮訳)。
原則を定めた委員会は解説で、一般論として、商業銀行の資金で決済する場合、受け取る側は決済に使った商業銀行に対する請求権を持つと説明しています。複数の通貨を扱う場合に、決済が必要なときに一部の中央銀行の決済サービスが稼働していないことがある点も、中央銀行の資金を使えない場合の例に挙げています。つまり、信用リスクが最も低いとされる中央銀行の資金と違い、民間銀行の資金は、その銀行が破綻すると、すぐに使えない、あるいは全額を受け取れないおそれがあります。
この原則は決済システムなどの金融市場インフラを対象にしたもので、43社の実証の方法にそのまま適用されるものではありません。参考としてこの考え方で図2を見ると、①で銀行Yが受け取る口座の残高は、銀行Xに対する債権として整理できます。これは金融庁の資料に記載された用語ではなく、本記事による整理です。債権は、相手に支払いを求める権利を指します。幹事行を置く形であれば、幹事行に対する債権になります。②で銀行Yが受け取るのはステーブルコインで、日本銀行当座預金とは別の決済手段です。日本銀行当座預金以外の資金で24時間決済する方法に加わる銀行は、夜間や休日も、相手の銀行や幹事行に対する債権か、ステーブルコインを持つことになると当社は見ています。図3は、現在の振込と実証の方法を並べたものです。
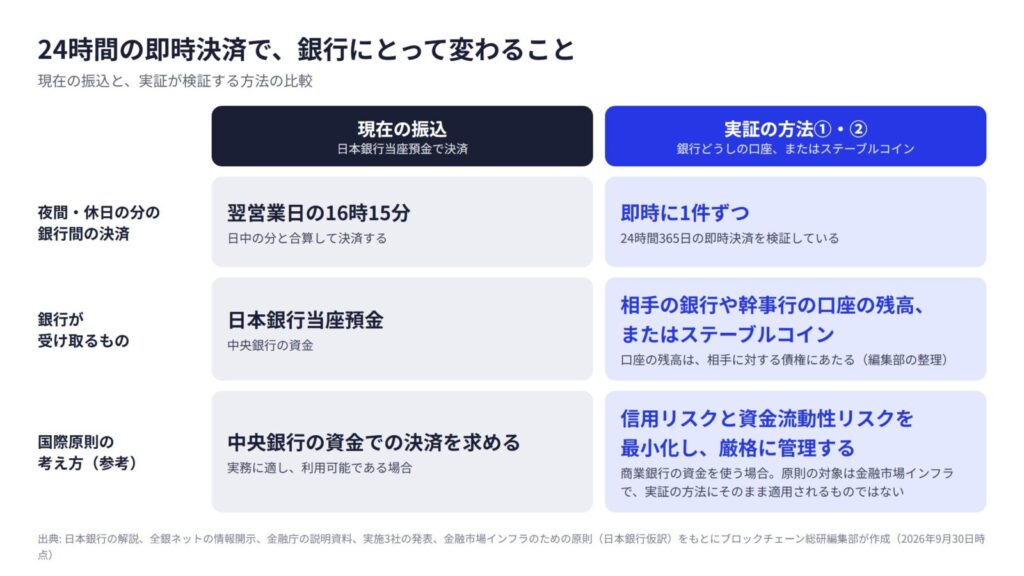
3社は、全ての取引を即時に1件ずつ決済することによる決済リスクの低減を、検証の項目に挙げています。即時に1件ずつ決済すれば、翌営業日まで銀行間の決済を待つ分はなくなります。一方で、受け取る資金の性質が新たに検討の対象になると当社は見ています。
海外の3つの取り組みでも、銀行間の決済の方法は1つにそろっていません。
| 取り組み | 銀行間の決済に使うもの | 出典 |
|---|---|---|
| 英国のGBTD(7行が参加) | トークン化預金は商業銀行の資金をデジタルで表したものと説明。イングランド銀行の実験の場に参加し、中央銀行の資金での同時決済を探っている | UK Financeの説明 |
| Partior | 国境をまたぐ決済のネットワーク。商業銀行の資金で決済し、ロンドン証券取引所グループの信託口座を使って、決済銀行の資金を24時間動かす仕組みを開発中で、業界でのテストを進めている | PartiorとLSEGの発表(2026年9月17日) |
| Swiftの台帳(17行が試験運用を準備) | スタンダードチャータード銀行とHSBCの最初の取引では、台帳が銀行間の債務の照合と相殺を担い、最終的な決済は既存のシステムで行った | スタンダードチャータード銀行の発表(2026年8月19日) |
4. 国内ではほかにどんな決済方式が検討されているのか
43社の実証以外にも、銀行間の資金決済に関わる取り組みや、隣接する取り組みが国内で進んでいます。主な3つを以下にまとめます。
| 取り組み | 主体 | 銀行間決済との関係 |
|---|---|---|
| 日本銀行当座預金のオンチェーン化 | 日本銀行 | 日本銀行当座預金そのものをブロックチェーン上で決済に使えるかを検討。銀行間決済への活用も探る |
| 新決済システム | 全銀ネット | 異なる銀行間のトークン化預金の授受に対応できるよう、新決済システムで電文の拡張性を確保する方針 |
| 3メガバンクの共同ステーブルコイン | 三菱UFJ銀行、みずほ銀行、三井住友銀行 | 銀行が共同発行するステーブルコインを検証。対象は企業(商社)の国内拠点と海外拠点の間の決済で、銀行間決済を対象にした実証ではない |
日本銀行は、植田総裁が3月の挨拶で、ブロックチェーンを用いたシステム上で日本銀行当座預金による決済を実現することを技術的に検証し、国内の銀行間決済や証券決済への活用も探ると説明しました。5月29日の協議会では「日銀当預のトークン化について検討を開始している」と説明しています(協議会の議事要旨)。検証用の環境では、トークン化用の当座預金を管理する基盤について24時間365日の稼働が想定されています(日本銀行の会合資料)。
全銀ネットは、2026年3月のスタディグループの検討結果で、将来トークン化預金が普及した場合には、銀行間で相互運用性を確保するための共通基盤が必要となる可能性があるとしました(全銀ネットの検討結果)。新決済システムでは、異なる銀行間のトークン化預金の授受に対応できるよう電文(注6)の拡張性を確保する方針ですが、トークン化預金の発行・償還機能を本体に設けることは現時点で検討していません。
3メガバンクの共同ステーブルコインは、2025年11月に決済高度化プロジェクトの第1号の支援案件となり(金融庁の説明資料)、三菱商事の日本拠点と海外拠点の間の決済で検証されています(3メガバンクなどの発表)。3行は2026年度中の実取引の開始をめざしています(3メガバンクの発表)。
民間銀行では、DCPの基盤を使うDCJPYの発行や検討が公表されています。GMOあおぞらネット銀行、ゆうちょ銀行、北陸銀行、SBI新生銀行などの状況は、9月17日の記事で整理しています。このうち北陸銀行と、2025年12月に取扱に向けた共同検討を公表した肥後銀行、鹿児島銀行は、43社の実証の参加銀行でもあります(肥後銀行などの発表)。
国内の取り組みを並べると、トークン化預金の銀行間決済には、民間銀行間で口座残高を動かす、ステーブルコインを動かす、日本銀行当座預金をオンチェーンで使う、新しい決済システムで対応するという複数の方向があります。現時点では、これらの方向が並行して検討されている段階です。
5. 誰がいつまでに何を示すのか|2026年度中に重なる3つの節目
2026年度は、銀行間のトークン化預金決済をめぐる複数の取り組みが具体化する節目です。ここでは、主体ごとの動きを「銀行間で何を受け渡すのか」という本記事の論点に沿って整理します。
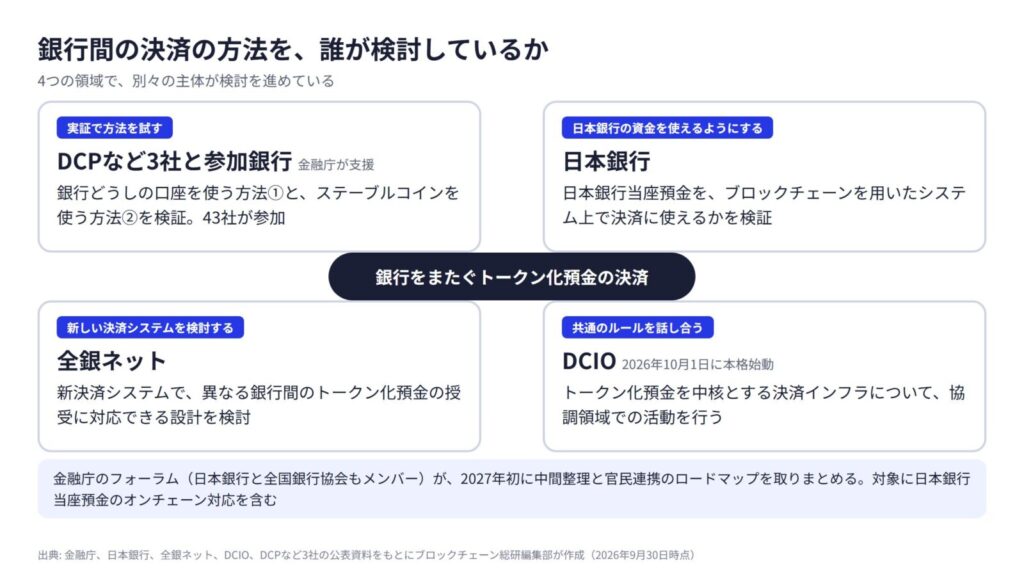
民間の実証
金融庁が支援する実証では、銀行間口座を使う方法と、ステーブルコインを使う方法を検証しています。
この実証で重要なのは、24時間365日の決済が技術的に可能かどうかだけではありません。銀行間で実際に何を受け渡すのか、その資金について誰がどのような支払義務・償還義務を負うのか、残高をどのように管理するのかといった点も論点になると当社は見ています。
日本銀行
日本銀行は、日本銀行当座預金をブロックチェーン上で決済に使う技術的な検証を進めています。
これは、現在の銀行間決済で使われている中央銀行マネーを、トークン化された決済環境でも利用できるようにする方向です。実現すれば、トークン化預金の銀行間決済において、日本銀行当座預金をどのように組み込むかという選択肢が具体化すると当社は見ています。
全銀ネット
全銀ネットは、将来トークン化預金が普及した場合の銀行間の相互運用性を見据え、新決済システムのあり方を検討しています。
異なる銀行がそれぞれトークン化預金を発行した場合に、新決済システムが銀行間の授受にどう対応するかがポイントになります。
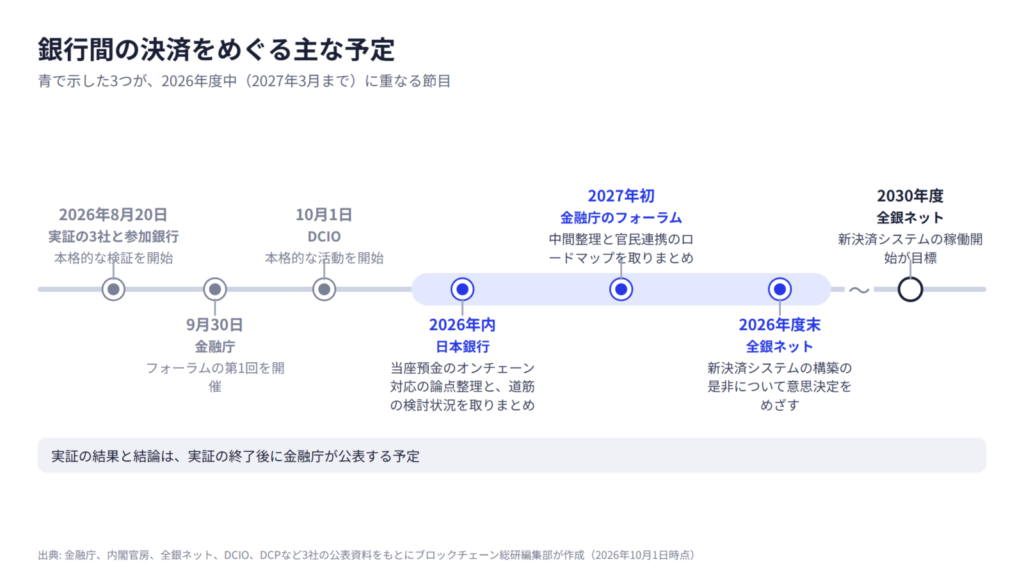
これらの検討とは別に、共通のルールを話し合う場として、DCIOが10月1日に本格的な活動を始めました。副代表理事の山岡浩巳氏は9月25日の記者発表会で、トークン化預金で「どのように銀行間の決済を実現するか」に結論を出していきたいと述べました(電子決済マガジンの報道)。
民間の実証、日本銀行、全銀ネットの検討は別々の取り組みに見えますが、いずれも「銀行をまたぐとき、何を、どの仕組みで決済するのか」という問題につながっています。
2026年度は、民間の実証、日本銀行による中央銀行マネーの活用、全銀ネットによる新決済システムの検討という複数の方向から、銀行間決済のあり方が具体化していく時期といえます。
このうち、時期が示されている節目は次の3つです。
- 内閣官房の金融戦略は、日本銀行が日本銀行当座預金のオンチェーン対応について、2026年内に論点整理と道筋の検討状況を取りまとめるとしている(内閣官房の金融戦略)
- 金融庁のフォーラムは、2027年初に中間整理と官民連携のロードマップを取りまとめる(金融庁の説明資料)
- 全銀ネットは、2026年度末に新決済システムの構築の是非について意思決定をめざす(全銀ネットの検討結果)
図5は、この3つを含む主な予定を時期の順に並べたものです。