英国の銀行Monument Bankが、ブロックチェーン「Midnight」を使ったトークン化預金「Tokenised Saver」の提供を始めたことを、Midnight Foundationが2026年11月18日(日本時間)に明らかにしました(Midnight Foundationの発表)。トークン化されたのは支払いに使う普通預金ではなく12か月の定期預金で、トークンを第三者に移転・売買することもできません。銀行預金のトークン化は法人向けの決済ではすでに実用化されていますが、今回は個人向けの預金商品を、プライバシー保護機能を備えたパブリックブロックチェーンに記録する仕組みを、実際の商品として顧客に提供した点が異なります。
本記事では、Monumentがなぜ定期預金をトークン化したのか、Midnightを採用して何が実現したのかを、商品の概要、Midnightの技術的な特徴、仕組み、既存のトークン化預金との違い、Monumentの将来計画の順に整理し、最後に金融機関にとっての意義を考察します。
- Monument Bankがトークン化定期預金を提供開始|支払いではなく貯蓄のための預金
- Midnightとは何か|プライバシー保護機能を備えたパブリックブロックチェーン
- Tokenised Saverの仕組み|預金の正本は銀行側の台帳
- 既存のトークン化預金との違い|決済ではなく記録の用途
- Monumentが描く今後の金融サービス|預金・投資・融資の3段階
- アナリストコメント
1. Monument Bankがトークン化定期預金を提供開始|支払いではなく貯蓄のための預金
1.1 Monument Bankとは
Monument Bankは、英国の個人顧客向けのデジタル銀行です。主に一定以上の資産や所得を持つ「mass-affluent」と呼ばれる顧客層を対象に、預金や融資などの銀行サービスを提供しています。英国の健全性規制機構(PRA)と金融行為規制機構(FCA)の規制の下で銀行業務を営んでいます。
同行の預金規模は、2026年3月の発表時点で約70億ポンドでした(Midnight Foundationの提携発表)。
MonumentとMidnight Foundationは2026年3月25日、最大2億5,000万ポンドの個人向け預金をMidnight上でトークン化する計画を発表しました。その後、2026年11月に「Tokenised Saver」として提供を始めました。
1.2 Tokenised Saverの商品概要
Tokenised Saverは、12か月固定金利の英ポンド建て定期預金です。主な条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 商品名 | Tokenised Saver |
| 発行銀行 | Monument Bank |
| 通貨 | 英ポンド(GBP) |
| 預金期間 | 12か月 |
| 金利 | 年5.20% AER(5.08% gross)。2026年11月9日から適用(注1) |
| 利払い | 毎月 |
| 対象顧客 | 英国居住の18歳以上の既存個人顧客 |
| 最低残高条件 | Monumentの対象預金口座の合計で25,000ポンド以上 |
| 預入上限 | 100,000ポンド(利息を除く) |
| 初期のトークン化目標 | 最大2億5,000万ポンド |
| ブロックチェーン | Midnight |
| 預金保護 | FSCSの対象(注2) |
出典: Monument BankのTokenised Saverの説明資料(2026年11月19日時点)、Midnight Foundationの発表(2026年11月18日、日本時間)。
金利は12か月間固定で、利息は毎日計算され、毎月支払われます。顧客は、利息を指定した銀行口座で受け取るか、Tokenised Saverの残高に加えるかを選べます。
本商品は英国の預金保護制度であるFSCSの対象です。適格な預金は、原則として同じ認可銀行に預けた分を預金者1人あたり合計12万ポンドまで保護されます。
1.3 トークン化の対象は定期預金
トークン化預金を理解するには、普通預金などの流動性預金と定期預金の違いを押さえる必要があります。どちらも銀行に対する預金債権ですが、使う目的が異なります。
| 普通預金などの流動性預金 | 定期預金 | |
|---|---|---|
| 主な目的 | 資金の保管・支払い・送金 | 貯蓄・利息収入 |
| 引き出し | 原則として随時可能 | 原則として満期まで制限 |
| 第三者への支払い | 口座振込などで利用可能 | 通常は直接利用しない |
流動性預金をトークン化して第三者に移転できるようにすれば、銀行預金を使ったオンチェーンの送金や証券決済を実現できます。一方、定期預金は原則として満期まで預けて利息を得るための商品で、日常の支払いに使うことは想定されていません。
Tokenised Saverも、トークンを第三者に移転する機能を提供していません。今回Monumentが提供したのは、銀行預金を使った新しい決済手段ではなく、定期預金をブロックチェーン上にも記録する仕組みです。
1.4 トークン自体に独立した法的権利はない
Monumentの規約では、トークンは預金のデジタルな記録と位置づけられています。顧客の預金に対する権利は銀行との預金契約から生じるもので、トークンの記録そのものから生じるわけではありません。
主な制限は次のとおりです。
- トークンを第三者に移転・売却できない
- 預金債権自体も、原則として第三者に譲渡できない
- トークンの記録を担保として利用できない
- 預金債権は、Monumentが書面で同意した場合に限り、同行に対する担保として利用できる
- 預金残高の正本は銀行側の記録である
そのため、仮に第三者がトークンの記録を取得しても、それによって預金の払戻請求権が移る設計にはなっていません。トークンの移転によって銀行預金を支払いに使う決済型のトークン化預金とは、この点が大きく異なります。
2. Midnightとは何か|プライバシー保護機能を備えたパブリックブロックチェーン
2.1 プライバシー保護機能を備えたパブリックブロックチェーン
Midnightは、ゼロ知識証明(Zero-Knowledge Proof、ZKP)を使ったプライバシー保護機能を特徴とするブロックチェーンです。Cardanoのパートナーチェーンとして、Cardanoと並行して動くLayer 1で、CardanoのLayer 2ではありません(Midnightの公式FAQ)。2026年3月にネットワークが稼働しました(Midnightの2026年9月のネットワーク報告)。
一般的なパブリックチェーンでは、ネットワークの参加者が取引の正当性を検証できる一方、トランザクションやスマートコントラクトの状態が広く公開されます。例えばEthereumでは、アドレス間の送金額やスマートコントラクトの公開状態を誰でも確認できます。銀行がこうしたネットワークで預金を扱う場合、顧客の残高、取引内容、取引先などの機密情報をどう保護するかが課題になります。
Midnightは、公開型の共有台帳を使いながら、機密データを公開せずに処理の正当性を検証する仕組みを提供しています。
2.2 ZKPによる、データを公開しない取引の検証
ゼロ知識証明は、ある情報そのものを相手に見せずに、その情報が特定の条件を満たしていることを証明できる暗号技術です。例えば、ある顧客が一定額以上の残高を持っていることを、具体的な残高を明かさずに証明する用途に使えます。
Midnightは、公開状態と非公開状態を分けて管理します(Midnightの技術資料)。
- 公開状態(Public State): ネットワーク上で共有される状態です。トランザクションの証明やスマートコントラクトの公開データなどが含まれます。
- 非公開状態(Private State): 利用者やアプリケーションが手元に保持する機密データで、ネットワーク全体には公開されません。非公開状態を使った計算の正当性は、ZKPで証明できます。
例えば、あるスマートコントラクトが非公開の残高を使って処理を実行する場合、ネットワーク側は残高そのものを知らなくても、提出された証明が正しいかどうかを検証できます。この仕組みにより、金融機関は顧客情報や取引金額などを広く公開せずに、ブロックチェーン上で処理を実行できます。
Midnightでは、Compactというスマートコントラクトの開発言語が提供されています。開発者は、アプリケーションのどの情報を公開し、どの情報を非公開にするかを設計し、ZKPを使うスマートコントラクトを開発できます。Midnightはこの仕組みを「Programmable Privacy」と呼んでいます。
ただし、ZKPを使えば全ての情報が秘匿されるわけではありません。公開されるメタデータや情報の範囲は、プロトコルの仕様とアプリケーションの実装によって異なります。
2.3 ブロック生成への参加は許可制
Midnightはパブリックチェーンとして提供されていますが、誰もが自由にブロック生成に参加できるネットワークではありません。パブリックチェーンは、公開型の共有インフラとして提供されるネットワークを指します。一方、Permissionlessは、バリデータなどとしてネットワークに参加するのに個別の許可が要らない性質を指します。
Midnightのメインネットでは現在、許可されたFederated Node Operators(FNOs)がブロック生成を担っています。将来はCardanoのStake Pool Operators(SPOs)などが加わり、段階的にPermissionlessな運営へ移る計画です(Midnightの技術資料、公式FAQ)。
一方、2026年9月28日には、開発者がスマートコントラクトを許可なくメインネットにデプロイできるようになりました(Midnightの2026年9月のネットワーク報告)。スマートコントラクトを自由にデプロイできることと、誰でもバリデータになれることは別の事柄です。
2026年11月時点のMidnightは、公開型のアプリケーション基盤として機能している一方、ブロック生成の分散化は段階的に進められています。
3. Tokenised Saverの仕組み|預金の正本は銀行側の台帳
3.1 預金を管理する銀行システムと、対応する記録を持つMidnight
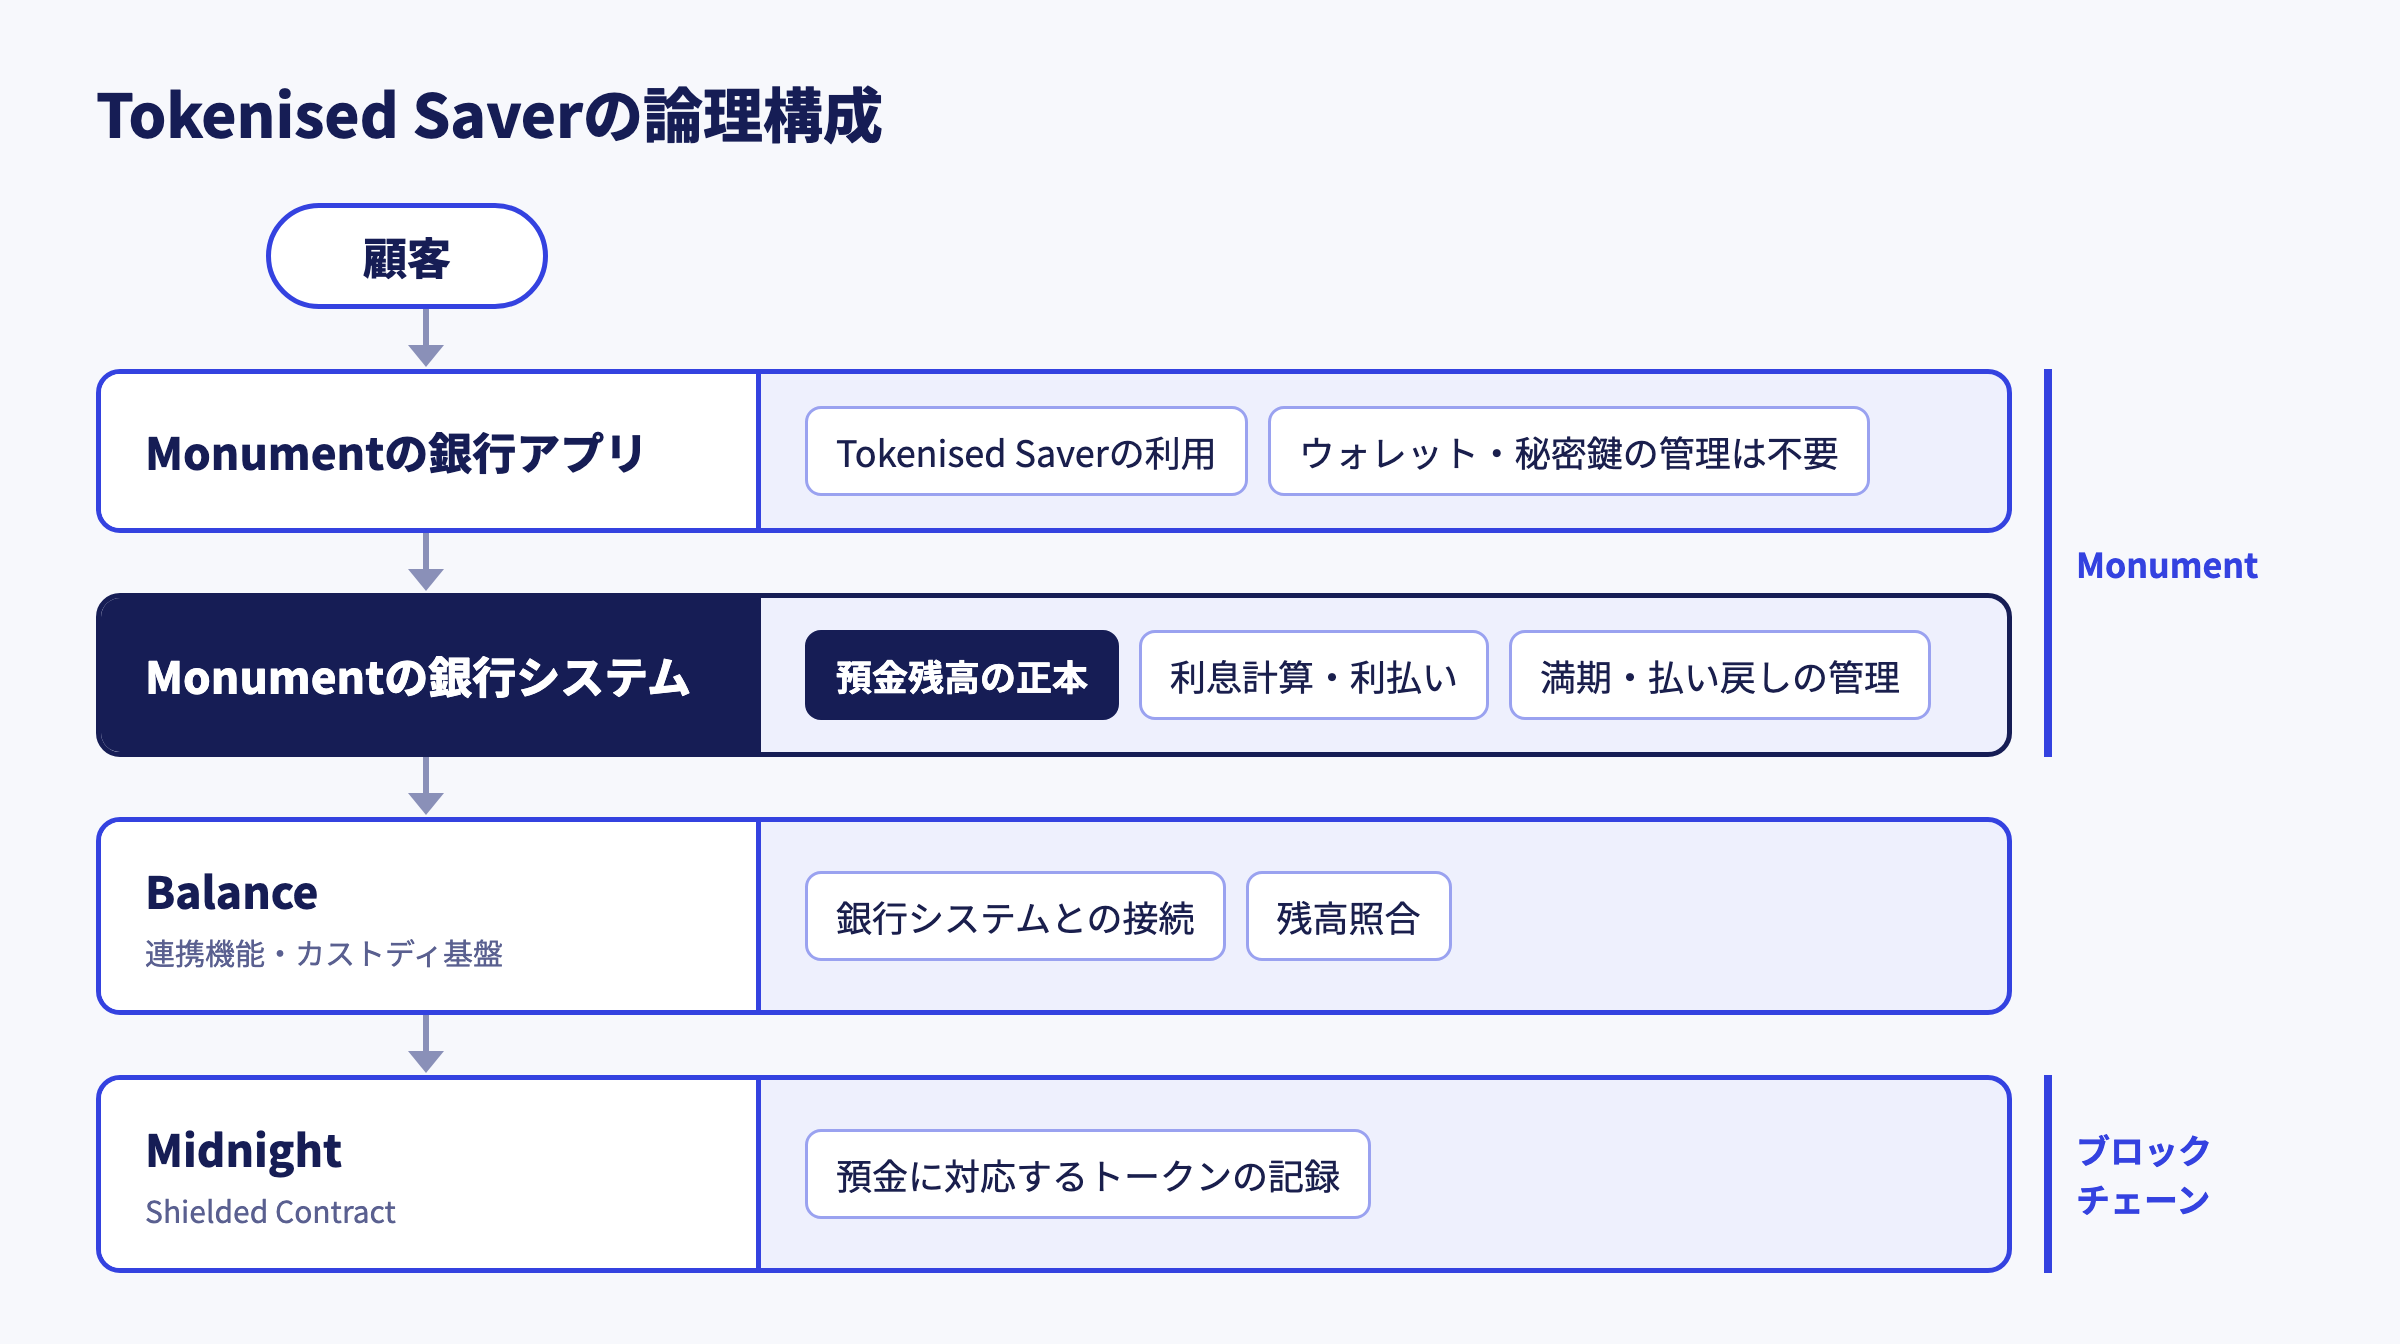
今回の仕組みは、大きく3つの領域に分かれます。
① 顧客向けアプリケーション。 顧客はMonumentの既存の銀行アプリからTokenised Saverを利用します。暗号資産ウォレットの作成や秘密鍵の自己管理は必要ありません。
② Monumentの銀行システム。 Monumentが預金の正本を管理し、利息の計算と支払い、満期時の払い戻しなどを行います。
③ Midnight上のトークンの記録。 預金残高に対応する記録を、Midnight上のShielded Contractが管理します。
Midnight Foundationによれば、預金額とオンチェーンの記録は1対1で対応し、機密情報を公開せずに暗号学的な検証を行う構成です。銀行システムとMidnightの間では、Balanceが機関向けのカストディ基盤と、残高を照合する連携機能を提供しています。概念的には次の関係になります。
3.2 預金の正本は銀行側の台帳
今回の実装では、銀行側の預金台帳とオンチェーンの記録の関係が明確に定められています。Monumentの規約では、銀行側の記録が正式な預金記録で、オンチェーンの記録と食い違った場合は銀行側の記録が優先されます。例えば、オンチェーンの記録の更新が遅れても、預金契約に基づく利息や満期日は変わりません。
Monumentは必要に応じてトークンの記録機能を変更・停止・終了できますが、それによって預金契約が失効するわけではありません。今回のMidnightは、銀行の勘定系台帳を置き換えるのではなく、預金の記録をブロックチェーン上にも保持する役割を担っています。
4. 既存のトークン化預金との違い|決済ではなく記録の用途
4.1 銀行がプライベートチェーンを使ってきた背景
金融機関がブロックチェーンを使う際には、顧客情報や取引情報の機密性、参加者の管理、システム運用の責任、規制への対応などが求められます。こうした要件に応える方法の1つが、参加者やノードの運営者を制限するPermissioned Blockchain(許可型ブロックチェーン)です。
例えば、J.P. MorganのKinexysは、プライベートな許可型ブロックチェーン上の預金口座(blockchain deposit accounts)を使って、銀行預金に基づく決済サービスを提供してきました(J.P. Morganの2025年11月の発表)。参加者を制限する構成では、誰がネットワークに接続し、取引を実行し、データにアクセスできるかを管理しやすくなります。
ただし、金融機関がブロックチェーンを使う場合に、必ずプライベートチェーンを選ぶ必要があるわけではありません。近年は、機密性や権限管理の仕組みを組み合わせて、パブリックチェーン上で銀行預金を扱う事例も出てきています。
4.2 J.P. MorganはBaseとEthereumで預金トークンを提供
J.P. Morganは2025年11月、米ドル建ての預金トークン「JPM Coin(JPMD)」の提供をBase上で始めました。BaseはEthereumのLayer 2で、パブリックブロックチェーンです。JPMDはJ.P. Morganの機関顧客(institutional clients)だけが使える許可型のトークンで、機関顧客の間でオンチェーンの送金ができます(J.P. Morganの2025年11月の発表、2025年6月の発表)。
2026年10月19日には、EthereumのLayer 1にも対応を広げました(J.P. Morganの2026年10月の発表)。
JPMDは、機関顧客が銀行預金を使って24時間の資金移転や決済を行うことを目的としています。
4.3 LloydsはCanton上でトークン化預金による英国債取引を実施
Lloyds Banking Groupは2026年1月20日、Canton Network上でトークン化預金を使って英国債(Gilt)を購入した取引を発表しました(Lloyds Banking Groupの発表)。
この取引では、Lloyds Bankがトークン化預金を発行し、Lloyds Bank Corporate MarketsがArchaxからトークン化された英国債を購入しました。その後、Archaxは受け取った資金を通常のLloyds銀行の口座に戻しました。トークン化預金が、オンチェーンの金融資産の購入代金として使われた取引です。
Canton Networkも、Lloydsの発表ではパブリックブロックチェーン、Canton Network自身の説明では公開ネットワーク(public network)と位置づけられています。ただし、Ethereumなどとは台帳の構造が異なり、取引データは原則として取引に関係するParticipant Nodeの間だけで共有されます(Canton Networkの公式FAQ)。
4.4 Monumentの用途は決済ではなく個人向け定期預金の記録
3つの事例の違いを次の表にまとめます。
| J.P. Morgan | Lloyds | Monument | |
|---|---|---|---|
| ネットワーク | Base / Ethereum | Canton | Midnight |
| 主な利用者 | 機関顧客 | 金融市場の参加者 | 個人預金者 |
| 預金の用途 | 送金・決済 | 国債購入の決済 | 貯蓄・利息 |
| トークンの第三者への移転 | 機関顧客の間で可能 | 取引相手(Archax)へ移転 | 不可 |
| 今回の主な機能 | オンチェーンでの資金移転 | トークン化資産との決済 | 銀行預金のオンチェーンの記録 |
J.P. MorganとLloydsは、トークン化預金を移転できる決済手段として使っています。一方、Monumentは預金の正本を銀行側に残したまま、定期預金に対応する記録をMidnight上に保持しています。今回のMonumentは、既存の決済型トークン化預金とは異なる用途でブロックチェーンを使った事例です。
5. Monumentが描く今後の金融サービス|預金・投資・融資の3段階
5.1 預金・投資・融資の連携を計画
MonumentとMidnight Foundationは、Tokenised Saverを、より広い金融サービスを提供するための第1段階と位置づけています。
Monumentの創業者Mintoo Bhandari氏は、将来の銀行について、顧客の資金・資産・金融機会を効率よく結びつけ、その裏側の技術を顧客が意識せずに使える姿を示しています。Midnightを選んだ理由には、セキュリティ、プライバシー、監査可能性を挙げています(Monument Bankのブログ、2026年3月27日)。
公表されたロードマップは次の3段階です(Midnight Foundationの提携発表)。
- Phase 1(預金のトークン化): 最大2億5,000万ポンドの個人向け預金をMidnight上に記録します。今回のTokenised Saverはこの段階に当たります。
- Phase 2(トークン化投資商品の提供): プライベートエクイティ、コモディティファンド、ストラクチャード商品などのトークン化投資商品を、Monumentの銀行アプリから利用できるようにします。
- Phase 3(投資資産を担保にした融資): 顧客が保有する投資資産を売らずに担保にして、資金を借りられるサービスを提供します。
預金だけでなく、資産運用や融資までサービスの領域を広げる構想です。
5.2 トークン化投資商品の提供
Phase 2では、RWA(注3)と呼ばれる現実資産に関連した投資商品の提供が計画されています。例示されている対象は、プライベートエクイティ、コモディティファンド、ストラクチャード商品などです。この中には、従来は主に機関投資家や超富裕層を対象としてきた金融商品も含まれます。
Monumentは、顧客が暗号資産を購入・保有したり秘密鍵を管理したりせずに、既存の銀行アプリからこれらの商品を利用できるようにすることを目指しています。
5.3 投資資産を担保にした融資への展開
Phase 3では、顧客が保有する投資資産を担保に借り入れができるサービスが計画されています。証券などの金融資産を担保に融資を受けるLombard Lending(注4)に近い仕組みです。
投資商品を保有している顧客が現金を必要とした場合、通常はその投資商品を売って資金を用意します。担保融資を使えれば、投資資産を売らずに資金を確保できます。Monumentは、このサービスを既存の銀行アプリ上で提供することを構想しています。なお、今回のTokenised Saverのトークンの記録は、担保として使うことが禁じられています。