国債を持っていても、目の前の支払いに使う現金が足りないことがあります。金融機関は、国債を使って一時的に資金を調達し、支払いに備えます。
この取引にブロックチェーンを使う取り組みが進んでいます。海外では、資金を受け取る時刻と返す時刻を分単位で決められる仕組みが動いています。必要な時間に合わせて調達できれば、資金を長く確保しておく負担を減らせる可能性があります。
実際の取引規模も確認できます。Broadridgeのレポ決済基盤DLRは、2026年9月に1日平均3,590億ドルの取引を処理したと発表しています。これは取引額の集計で、預かっている資産の残高ではありません。Broadridgeの処理実績
日本国債でも、こうした便利さを実現できるのでしょうか。この記事では、資金調達と担保の使い方を例に、何が変わり、何を整える必要があるのかを説明します。
1. 国債のオンチェーン化で、何が便利になるのか
誰が国債を持つかという記録を、受け渡しに結び付ける
国債の取引は、売る側と買う側が合意するだけでは終わりません。誰が国債を持っているかという口座の記録を書き換え、代金を支払う必要があります。日本の振替国債では、この記録を「振替口座簿」と呼びます。証券会社などの口座管理機関と、振替機関である日銀が、階層をなす口座記録を管理しています。
オンチェーン化では、取引の条件や進み具合をブロックチェーン上で管理し、国債と資金の受け渡しに結び付けます。たとえば、取引に関わる金融機関が「条件の合意が済んだ」「受け渡しが終わった」という状況を共有し、それを確認して次の処理へ進む設計です。後で国債を買い戻す取引なら、最初の売却から買戻しまでをまとめて管理できます。
相手の金融機関に状況を問い合わせたり、別々の記録を突き合わせたりする負担を減らすことが期待されています。取引を始め、終える時刻を細かく指定できれば、資金が必要な時間に合わせて調達しやすくなります。
既存の仕組みでも、記録の照合や受け渡しの自動化は行われています。国債だけを渡して代金を受け取れない、といった事態を避けるため、証券と代金の受け渡しを条件付きで結び付ける仕組みもあります。これをDvPと呼び、従来の国債決済でも使っています。オンチェーン化では、複数の金融機関にまたがる手続を結び付けたとき、今の業務と比べて時間や負担をどれだけ減らせるかを確かめます。
国債を直接持つことと、国債に投資するファンドを持つことの違い
「国債のトークン化」という言葉には、国債そのものの権利を扱う取り組みと、国債に投資するファンドの持分を扱う取り組みが含まれます。ファンドの持分は、ファンドの運用成果などを受け取る権利です。ファンドが保有する国債を直接所有することとは異なります。
チェーン上に資金を持つ投資家にとって、国債などで運用するファンドは、次の投資や支払いまで使わない資金の運用先になり得ます。一方、金融機関が既存の国債を担保やレポに使う場合は、国債の所有者の変更を、口座の記録にどう反映するかが中心になります。
財務省が2026年10月8日に開催した研究会の事務局資料でも、ファンド持分の流通、既存の振替口座簿の対応、新形態の国債の発行が整理されています。民間への聞き取りなどで把握した取り組みを、議論のために暫定的に分けたものです。本記事では、既存国債の資金調達と担保活用に焦点を置きます。財務省の研究会・資料
2. 必要な時間だけ資金を調達し、保有する証券を使いやすくする
資金が必要な時間帯に合わせて調達する
国債を保有していても、支払い口座の現金が足りるとは限りません。支払いが入金より先に来ると、その間の資金を用意する必要があります。国債を使って資金を調達する手段の一つがレポです。
売買・再売買型のレポでは、開始時に債券を売って代金を受け取り、終了時に合意した代金を支払って同種・同量の債券を買い戻します。日本では現先取引と呼ばれる形式です。売買なので、開始時に債券の所有権は資金供給側へ移ります。資金を調達する側は一時的に現金を確保でき、供給する側はその期間の資金を運用できます。日本証券業協会の定義
日本のレポには、債券の貸借と現金担保を組み合わせる現金担保付債券貸借取引(現担)もあります。ここでは現先型を説明します。
説明用に、証券会社Aが13時に支払い、16時に入金を予定しているとします。A社は支払い前に国債を売って資金を受け取り、入金を確認した後に買い戻すことで、その間の資金不足をつなげます。買戻し時刻は、入金確認に必要な余裕も含めて相手方と合意します。
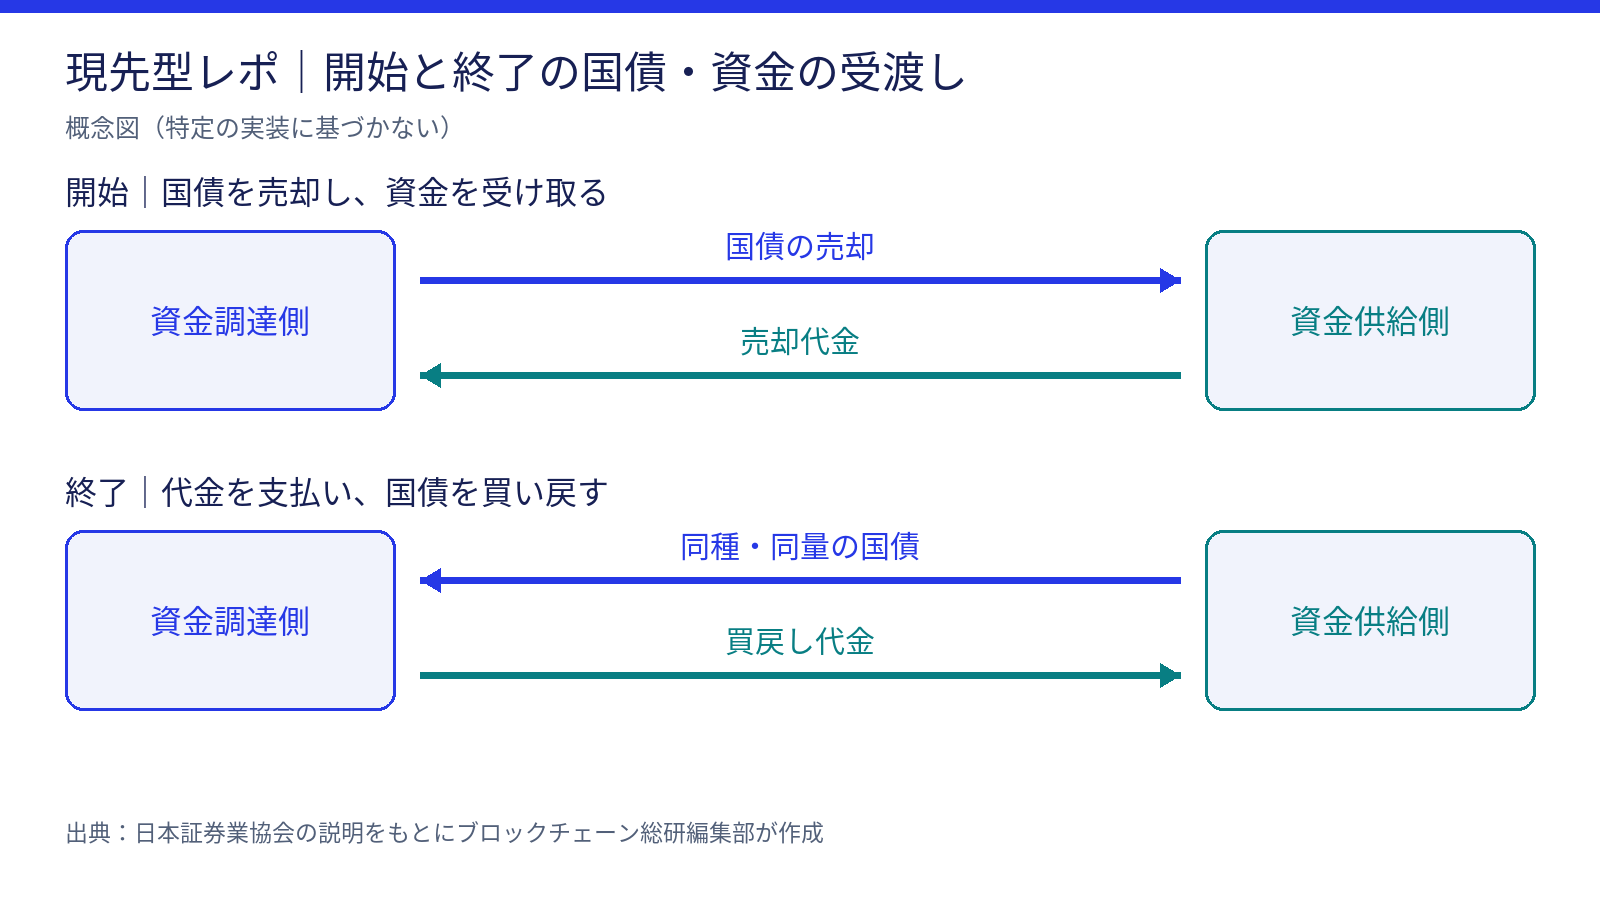
オンチェーン化で期待されるのは、資金が必要な時間に合わせて、この売却と買戻しを行いやすくすることです。どの国債を使い、いくら受け取り、いつ買い戻すかを最初に記録し、その条件を実際の受け渡しに使います。
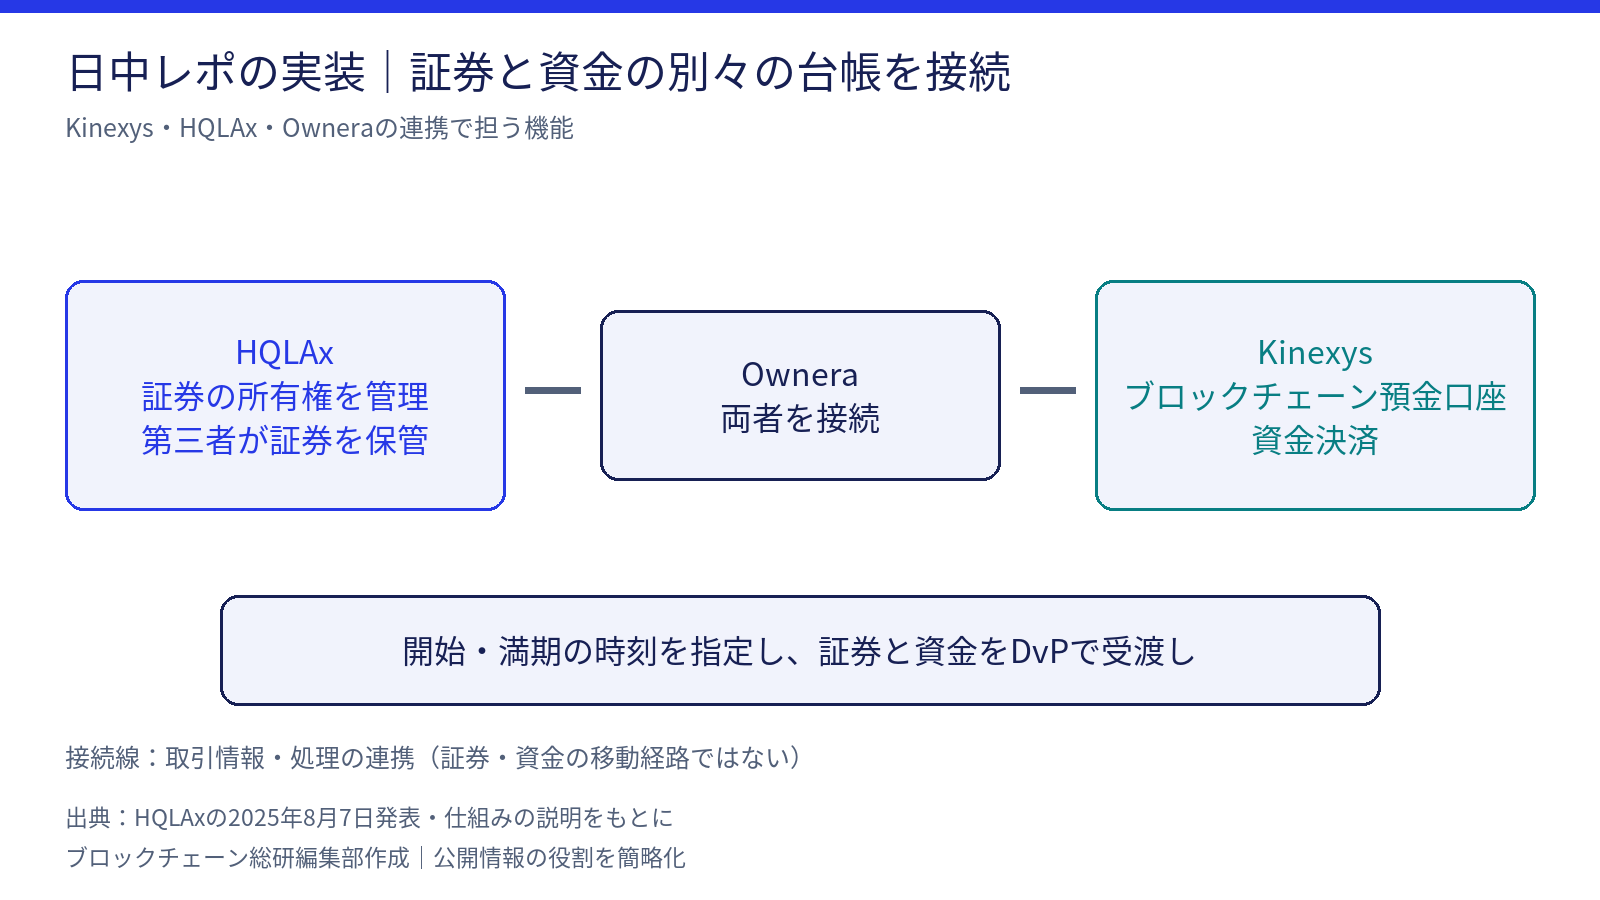
J.P. MorganのKinexys、HQLAx、Owneraの連携では、日中レポの稼働開始と取引実行が2025年8月に発表されました。HQLAxが証券の所有者を変更する処理を、Kinexysがブロックチェーン預金口座で代金を支払う処理を担います。Owneraは、その二つの仕組みをつなぎます。開始と満期の時刻を分単位で指定できるとされています。時刻を指定できることは、調達側と供給側の資金予定に合わせて取引を組む際に役立つと考えられます。連携の公式発表
当日決済のレポは既存方式でも行われています。比較するのは、短時間の取引をどの参加者と行え、決済や満期管理にどれだけ手間がかかるかです。債券現先取引等研究会の業務資料
BroadridgeのDLRは、9月の月間処理額が7.5兆ドルだったと発表しています。日中レポも扱う基盤ですが、この金額は日中レポだけの集計ではありません。Broadridgeの処理実績
この処理額から読み取れるのは、ブロックチェーンを使うレポが、金融機関の継続的な取引を扱っていることです。国債のオンチェーン化を考える際も、実証で受け渡しに成功することに加え、日々の資金調達で使えるかが検討対象になります。処理額は利用の規模を示しますが、費用削減の実績を示すものではありません。
DLRは9月にG7証券への拡張も発表しました。資金調達と担保移動を、国境をまたぐ証券にも広げようとする動きです。Broadridgeの対象証券拡張の発表
保管場所を変えずに、証券を担保として使う
証券を持っていても、そのすべてをすぐに担保として使えるとは限りません。取引に使うために、別の保管先へ証券を移す手続が必要になる場合があるためです。必要な時刻に間に合うかも、使える証券を左右します。
HQLAxは、証券を保管する場所を変えずに、誰が所有しているかを変更できる仕組みを採っています。第三者が保管する証券について、所有者をデジタルな担保記録で管理します。保管先を変える手続を待たずに取引相手へ所有権を移せることが、証券を担保として使いやすくする理由です。HQLAxの仕組み
日本では、みずほ、野村、JSCC、Digital Assetが、複数の口座管理機関にまたがって、日本国債の所有者の変更と口座記録の書換えを行う検証の開始を2026年4月に発表しました。Canton Networkと既存システムを連携し、振替国債の法的性質を維持した担保管理が対象です。既存の国債制度を保ちながら、所有者の変更を口座の記録へ反映できるかを確かめる実証です。2026年4月の公式発表
MUFGなどの2026年8月の発表は、さらに国債とデジタルマネーのDvP、レポの開始から買戻しまでの一連の手続を扱う実証への協業開始です。振替口座簿との連動や、トークン化預金・ステーブルコインの利用を検討します。担保管理の接続に加え、資金決済と満期までの処理を扱う点が異なります。MUFGの公式発表