社債セキュリティトークン(以下、社債ST)は、ブロックチェーンで社債の発行や管理を効率化する技術として語られることが多くあります。2026年は、この仕組みを使って、会社が証券会社を通さずに自社の顧客や会員へ直接社債を販売する、自己募集の案件が相次いでいます。
会社は資金調達に加えて、社債を買ってくれた顧客とつながり続けることも狙っています。
3月には丸井グループがエポスカード会員向けの第5回デジタル社債を発行し、8月にはトヨタファイナンスがTOYOTA Walletアプリから証券口座なしで申し込める社債STを、グループで初めて自己募集で発行すると発表しました。10月にはStartale Japanが、利払いと償還を円建てステーブルコインで行う自己募集型のデジタル社債の募集を始めています。制度面でも、2026年9月にグループ会社による社債の勧誘を緩和する府令改正が施行され、2027年4月には有価証券届出書を出さずに募集できる金額の上限が引き上げられる予定です。
自己募集では、これまで証券会社が担っていた業務の多くを発行体の側で用意することになります。では、発行体が自分で社債STを運用するとき、どこに負担が生じるのでしょうか。Komlock labでは、その論点を確かめるために社内でPoC(概念実証)を行い、自己募集型の社債STを最小限の構成で設計して、申し込みから償還までを動かしました。
本記事は次の順で構成しています。
- 社債STとは何か
- 自己募集型の案件が相次ぐ理由
- 自己募集を後押しする制度の変化
- 社内PoCで何を確かめたか
- PoCで見えた4つの論点(①投資家の確認 ②保有者情報の公開範囲 ③税と社債の慣行 ④保有期間に応じた特典)
- 発行体と金融機関はどこから検討すべきか
1. 社債STとは何か|法的には社債そのもの、変わるのは保有者の管理方法
社債は、会社が資金を借りるために発行する証券です。投資家は会社に資金を貸す立場になり、決まった利息を受け取り、満期に元本の償還を受けます。
社債STは、この社債の権利をブロックチェーン上の記録で管理するものです。新しい種類の金融商品ではなく、法的には社債そのものであり、トークン化する前と同じく第一項有価証券に当たります。2020年5月施行の改正金融商品取引法では、ブロックチェーンなどを使って電子的に移転できる有価証券を電子記録移転有価証券表示権利等と位置づけ、それを取り扱う証券会社などへの規制が整えられました。
そのため、トークン化によって変わらないものと変わるものを分けて考える必要があります。
| 区分 | 項目 | 内容 |
|---|---|---|
| 変わらない | 発行体の信用リスク | トークン化しても返済能力は高まらない |
| 変わらない | 元利金の支払い義務 | 社債の条件と債務はそのまま残る |
| 変わらない | 開示・勧誘の規制 | 金融商品取引法の規制は従来どおりかかる |
| 変わらない | 流動性 | 買い手や市場がなければ、トークン化しても売れない |
| 変わる | 保有者の把握 | 発行体が、誰がどれだけ保有しているかを継続的に把握しやすい |
| 変わる | 特典との接続 | 保有記録とポイント・体験などの特典を同じ基盤で扱える |
市場の規模も確認しておきます。BOOSTRYの国内セキュリティ・トークン市場総括レポート(2025年度)によると、2025年度の公募STの発行額は単年度で1,650億円、累計で3,333億円でした。2025年度単年度の発行額のうち、社債を裏付けとするSTは204億円で、全体の約12%です。社債STは、まだ規模の小さい領域です。
2. 自己募集型の案件が相次ぐ理由|顧客基盤がそのまま販売チャネルになる
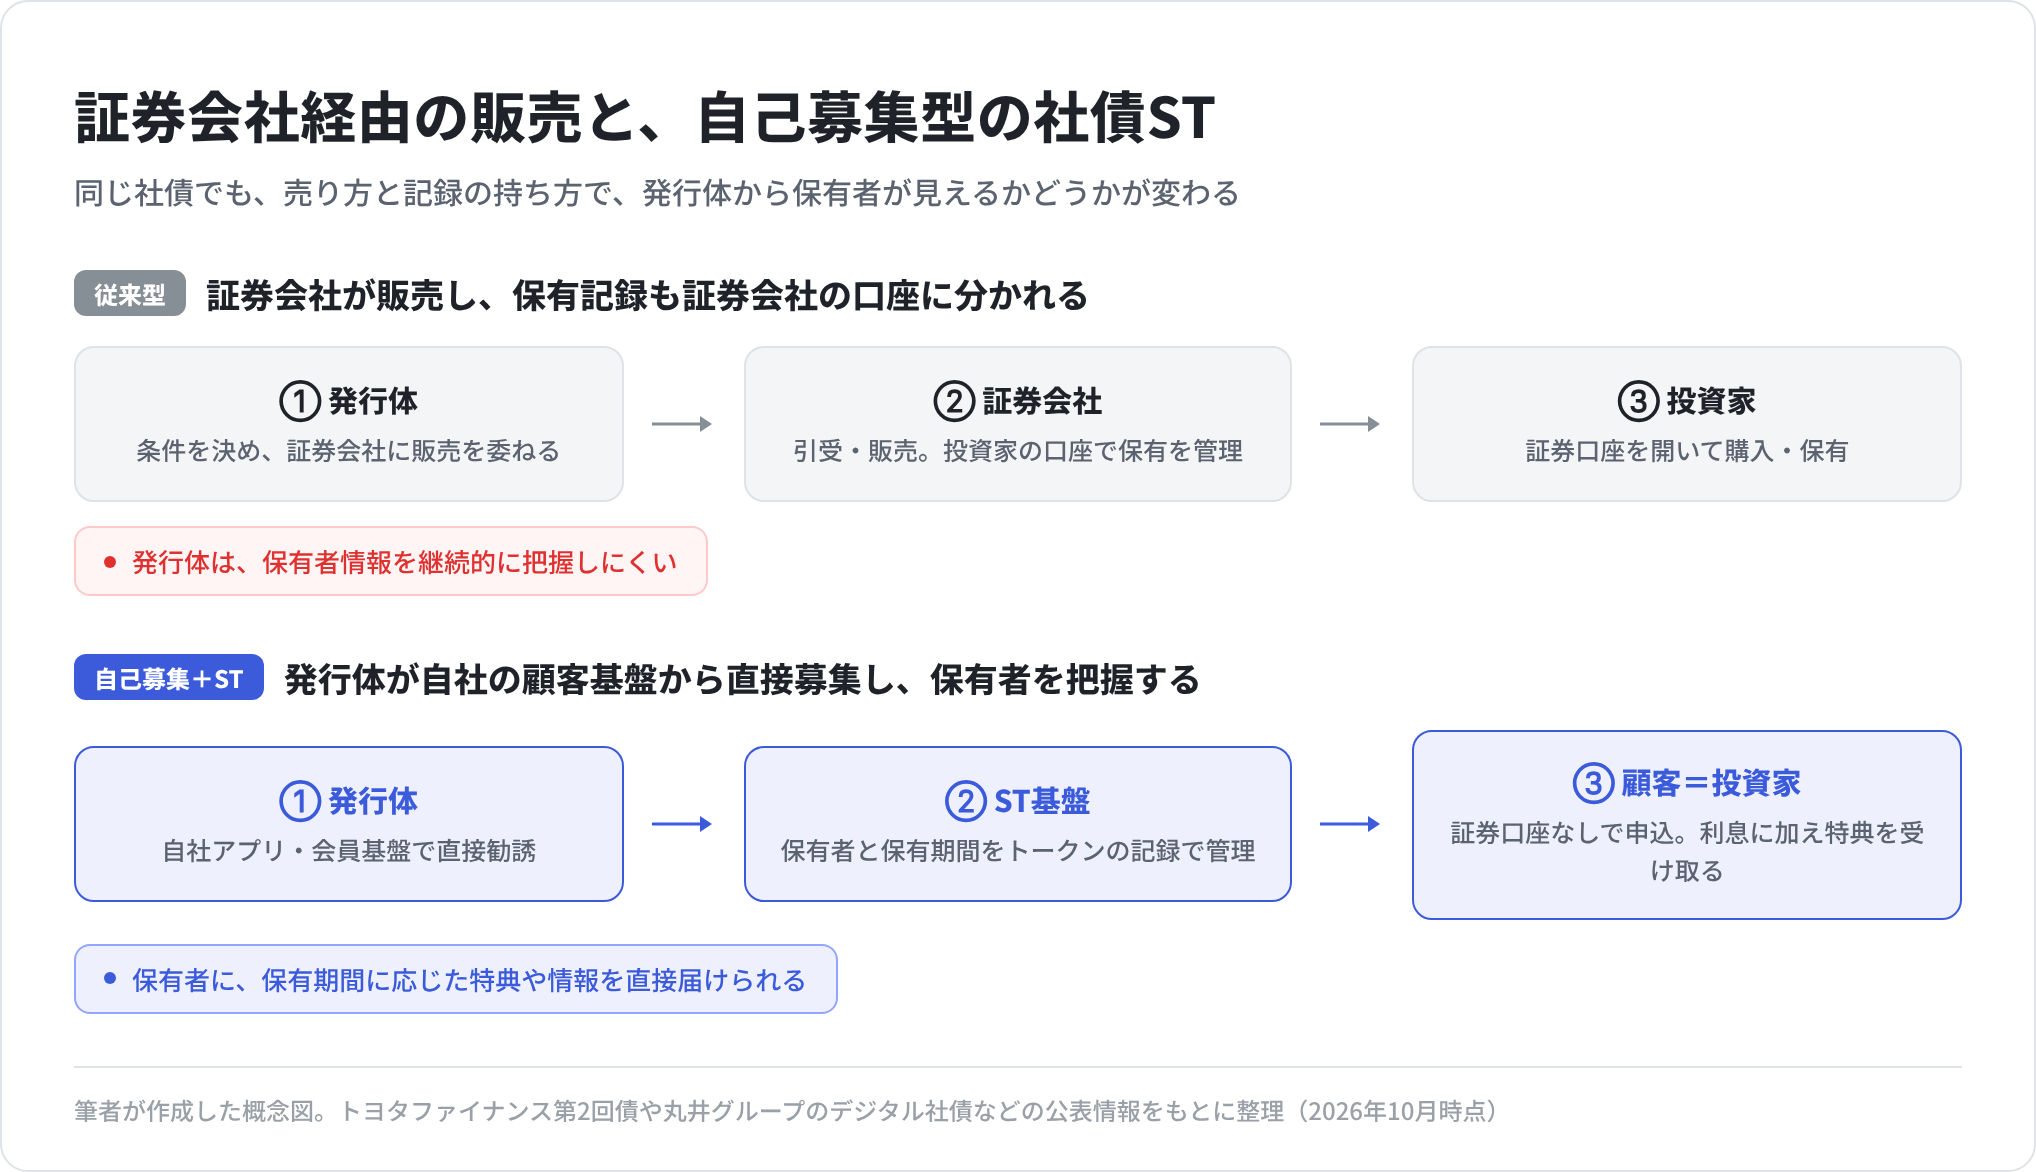
社債を広く販売する場合、通常は証券会社が引受や販売を担います。これに対して自己募集(注1)は、発行体自身が投資家に直接、社債の取得を勧誘する方法です。発行体は、自社の会員基盤やアプリを販売チャネルとして使えます。
2026年に発表・発行された主な自己募集型の案件は次のとおりです。
| 項目 | 丸井グループ 第5回債 | トヨタファイナンス 第2回債 | Startale Japan 第1回債 |
|---|---|---|---|
| 発行・募集時期 | 2026年3月発行 | 2026年8〜9月募集、10月27日発行予定 | 2026年10月6日〜11月10日募集、12月1日発行予定 |
| 発行額 | 1億4,000万円程度 | 10億円(社債総額) | 9,990万円 |
| 利率(税引前) | 年2%(金銭1.0%+エポスポイント1.0%) | 年1.720% | 年5.0% |
| 申込単位 | 1万円から | 10万円から | 10万円から |
| 申込経路 | エポスカード会員向けに募集 | TOYOTA Walletアプリ(証券口座不要) | 特設サイト(利息・償還金はStartale Appで受取) |
| 発行・管理基盤 | Securitize | ibet for Fin(BOOSTRY) | OwnerShip Bond |
| 特徴 | 再エネ発電所取得のグリーンボンド | 富士スピードウェイ観戦などの体験特典 | 円建てステーブルコインJPYSCで利払い・償還。シンガポールの親会社が保証 |
出所:丸井グループのニュースリリース、トヨタファイナンシャルサービスほかの発表資料、ブロックチェーン総研のニュース記事、OwnerShip Bond採用に関するプレスリリースほか
3社に共通するのは、社債を資金調達の手段としてだけでなく、顧客やサービス利用者との接点をつくる手段としても使っている点です。
丸井グループは、利率の半分をエポスポイントで提供しています。利息の一部をポイントで提供することで、投資家にエポスカードやグループのサービスを継続して使ってもらうことにつなげる設計です。なお同社は2022年に、野村證券、Securitize Japanとの協業で、本邦事業会社として初の仕組みとする公募自己募集型デジタル債を発行しています。
トヨタファイナンスは、2025年3月の第1回債を証券会社経由で販売していましたが、第2回債で自己募集に切り替えました。既存のTOYOTA Walletアプリを顧客接点として使い、アプリから社債の申込手続きにつなげることで、申し込みから保有中の案内、特典の提供までを一体として設計しています。
Startale Japanの社債は、利息と償還金を、SBI新生信託銀行が2026年6月に発行を始めた信託型の円建てステーブルコインJPYSCで支払います。同社は、償還・利払いをステーブルコインで行う個人向けデジタル社債として、日本初の事例だとしています。ただし報道によると、JPYSCは現時点では受け取ったあとの移動先が限られており、支払い手段としての使い勝手はこれからの段階です。
3. 自己募集を後押しする制度の変化|届出不要の範囲と勧誘できる会社が広がる
制度面では、自己募集型の社債STの使い道を広げる変化が相次いでいます。
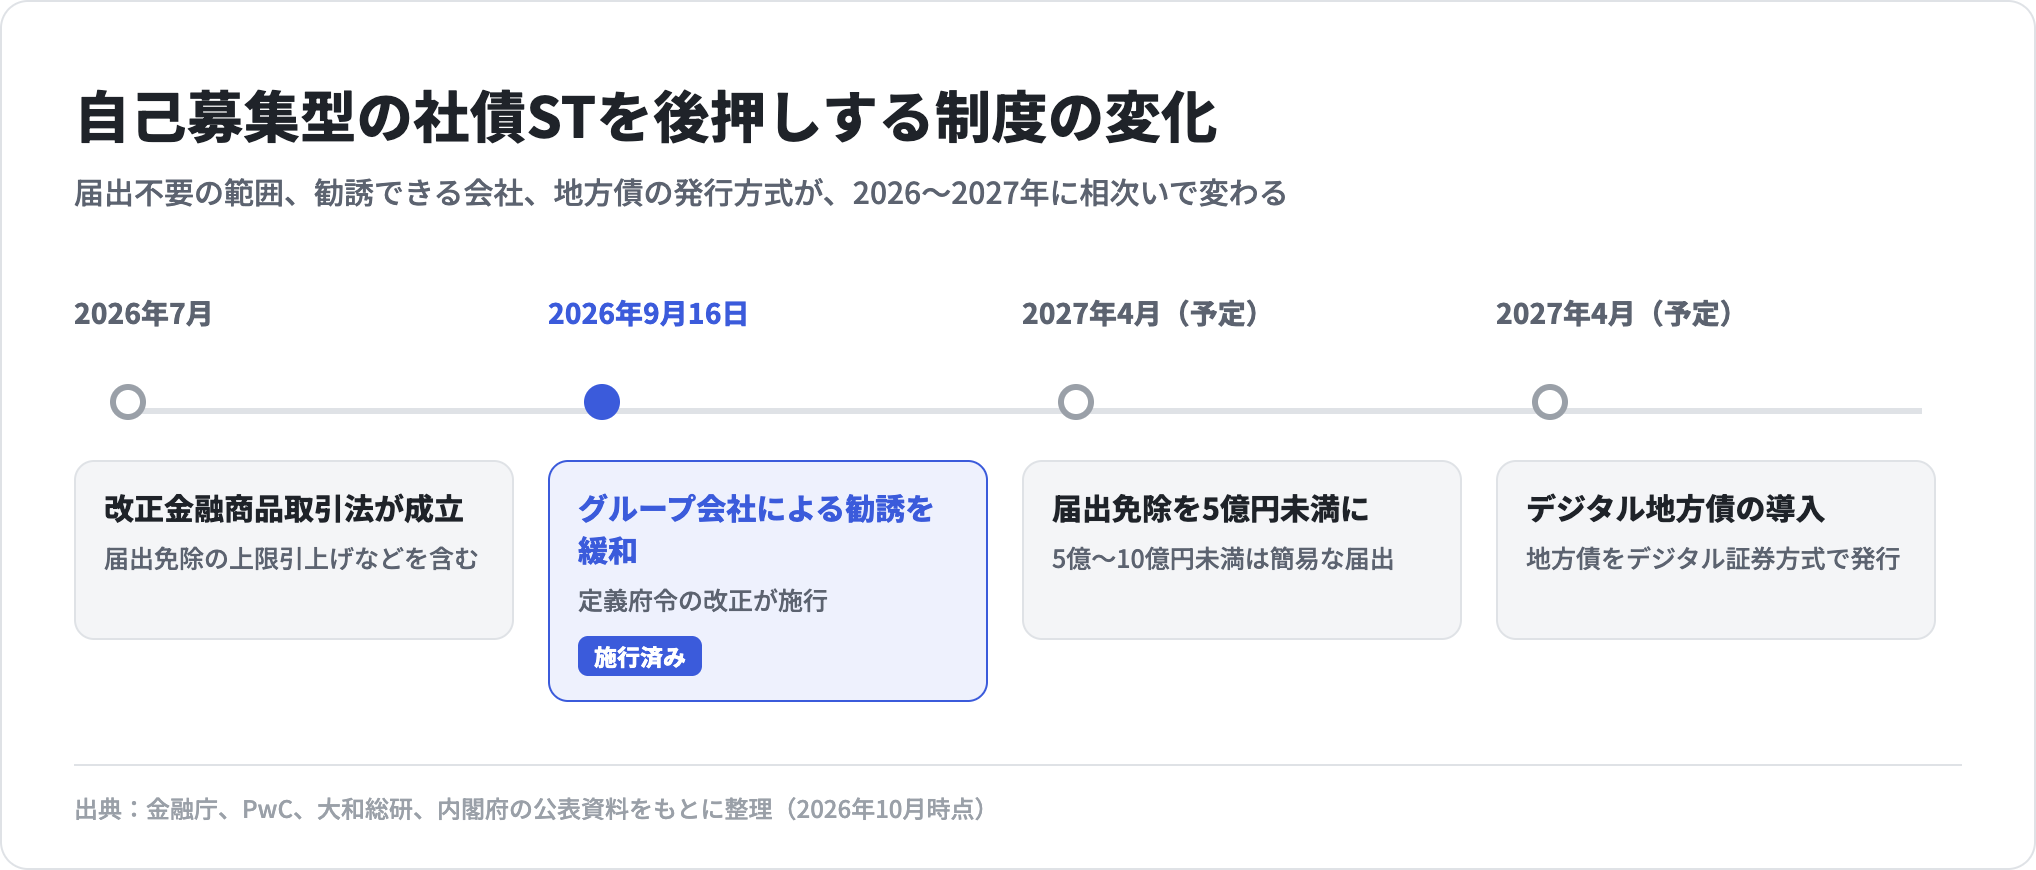
各変化の内容は次のとおりです。
| 変化 | 内容 | 時期 |
|---|---|---|
| 届出免除の上限引上げ | 有価証券届出書の提出免除基準を1億円未満から5億円未満へ。5億円以上10億円未満は簡易な様式の届出(少額募集)の対象に | 2026年7月成立、2027年4月1日施行予定 |
| グループ会社による勧誘 | グループ企業による社債の勧誘が、発行企業の勧誘と同視できる場合に金融商品取引業から除外 | 2026年9月16日施行 |
| デジタル地方債 | 地方債をデジタル証券方式で発行可能に | 2026年6月公布、2027年4月1日施行予定 |
出所:PwCによる改正金融商品取引法の解説、大和総研による改正法案の解説、金融庁の定義府令改正の公表、第16次地方分権一括法案の概要、第16次地方分権一括法の施行日一覧
1つ目の届出免除の引上げによって、発行価額の総額が1億円以上5億円未満の会員向け社債も、有価証券届出書を出さずに募集できるようになります。この総額は、過去1年間に行った同じ種類の有価証券の募集と通算して判定するため、年に複数回発行する場合はその合計で考える必要があります。会員規模の大きい企業にとっては、届出なしで調達できる額が実用的な水準に近づきます。
2つ目のグループ会社による勧誘の緩和は、顧客接点がグループ会社側にある企業にとって大きな変化です。これまでは、たとえば持株会社が発行する社債を、カード会社や小売子会社のアプリで案内すると、募集の取扱いとして登録が必要になる可能性がありました。弁護士による解説によると、改正の対象はセキュリティトークンであるかを問わない社債(新株予約権付社債を除く)です。どのような条件で発行企業の勧誘と同視できるかは、今後の案件を通じて実務が固まっていく段階です。
3つ目のデジタル地方債は社債ではありませんが、自治体が地方債をデジタル証券方式で発行できるようになります。設計によっては、自治体が保有者に地域の情報や特典を届ける使い方も考えられます。
4. 社内PoCで何を確かめたか|申し込みから償還までを最小構成で再現
制度と事例がそろいつつある一方で、発行体が自分で社債STを運用するときの負担は、外からは見えにくい部分です。そこでKomlock labでは社内PoCとして、自己募集型の社債STを最小限のスマートコントラクトで設計し、テスト用のブロックチェーン上で動かしました。
条件はトヨタファイナンスの第2回債を参考に、1単位10万円、年限1年、年利1.72%、満期前の譲渡は不可としました。払い込みと利払いには、検証用に用意した円建てステーブルコインを使っています。
設計の考え方は、ブロックチェーンの外側で判断した結果だけを社債のコントラクトに渡し、コントラクトはその結果に従って処理を守らせる、というものです。
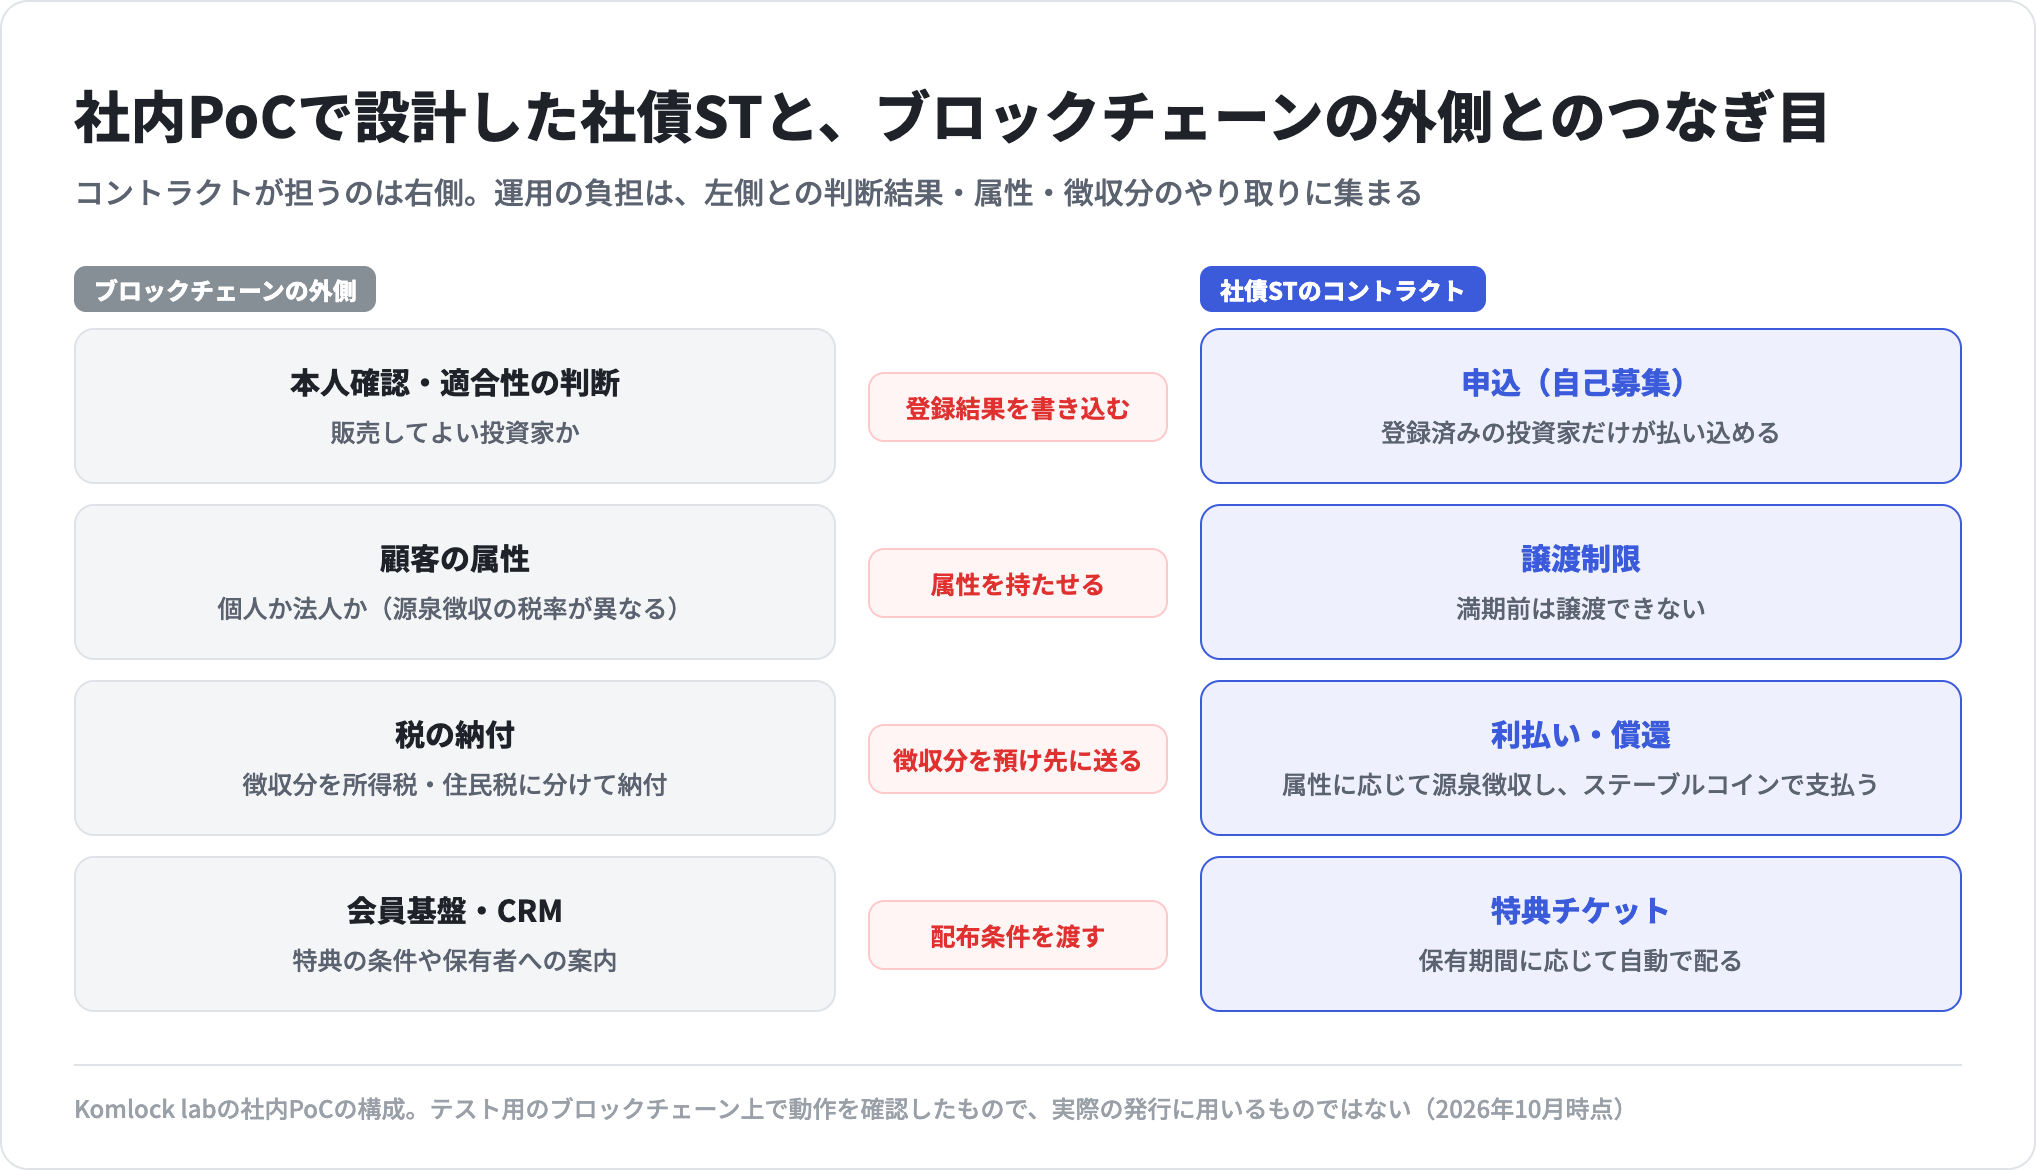
再現した機能と、検証の結果は次のとおりです。
| 機能 | 設計 | 結果 |
|---|---|---|
| 投資家の確認 | 外側で本人確認を済ませた投資家を登録し、登録済みの投資家だけが申し込める | 未登録者の申し込みは拒否された |
| 自己募集 | 投資家の払い込みと同時に社債を記録し、代金は発行体に入る | 当初の申し込みで個人3単位・法人10単位の計130万円を受領 |
| 譲渡制限 | 満期前の譲渡を禁止する | 投資家間の譲渡は拒否された |
| 特典配布 | 保有を始めた時刻を記録し、180日以上保有している人にだけ体験チケットを配る | 当初から保有していた投資家にのみ配布された |
| 利払い | 個人か法人かの属性に応じて源泉徴収を差し引き、徴収分は税の預け先に送る | 30万円保有の個人は利息5,160円から1,048円、100万円保有の法人は17,200円から2,634円を差し引いて支払った |
| 償還 | 額面を返し、社債を消す | 全保有者の残高が0になった |
申し込みから償還までの基本的な流れは動きました。今回の最小構成の範囲では、社債のコントラクト自体は小さく、トークンの発行や送金の処理を書くこと自体は難しくありませんでした。一方で、募集期間を区切っていなかったために募集後も社債を取得できてしまうなど、社債の条件をコントラクトに正しく落とし込めていない箇所が同じシナリオの中で見つかりました。自己募集を運用するうえでの論点も、いくつも見えてきました。
5. PoCで見えた4つの論点
①投資家の確認|コントラクトで守れるのは登録済みかどうかだけ
本人確認済みの投資家だけが申し込めるようにする処理や、満期前の譲渡を禁止する処理は、いずれも簡単に実装できました。
ただし、コントラクトが確認しているのは、本人確認済みとして登録されているかどうかだけです。本人確認を行い、その投資家にこの社債を販売してよいかを判断する処理は、すべてブロックチェーンの外にあります。
トヨタファイナンスの第2回債では、TOYOTA Walletを新しく使い始めた人も申し込めます。申し込みの際には、社債の申込ページで投資家情報を登録し、マイナンバーカードか運転免許証で本人確認を行います。既存のアプリを顧客接点として使いながら、社債に必要な本人確認と投資家情報の登録を、その流れの中に組み込んでいる形です。自己募集で効いてくるのは、ブロックチェーンそのものよりも、顧客接点と、必要な本人確認・投資家情報の登録をつなぐことです。
②保有者情報の公開範囲|発行体に見える情報は、第三者からも見える
社債STの利点は、発行体が保有者を直接把握できることです。ところがPoCでは、発行体と無関係のアカウントからも、保有者のアドレスと保有量の一覧を読み出せました。
誰でも記録を読めるパブリックなブロックチェーンにそのまま載せると、社債の保有状況が発行体以外にも見えてしまいます。アドレスと個人が直ちに結びつくわけではありませんが、投資家の情報として慎重な扱いが求められます。
国内の主なST基盤も、この点を前提に設計されてきました。BOOSTRYのibetは、企業向けのブロックチェーンであるQuorumで構築されたコンソーシアム型のネットワークで、ノードを運用できるのは参加企業に限られます。社債STなど金融商品を扱うibet for Finは、主に金融機関だけが参加するネットワークです。Progmatも、参加者を限定するプライベート/コンソーシアム型のCordaで運用してきました。
ただしProgmatは2026年7月に、ST基盤をAvalanche L1へ移行しました。Avalanche L1は、バリデータや利用者の権限を管理しながら運用でき、参加者の範囲を段階的に広げることもできる仕組みです。BOOSTRYも、国内投資家向けの管理はibet for Finで続けつつ、2026年7月にはSBI証券と、Ethereumを使って国内STを海外とやり取りする実証の成果を公表しています。また、丸井グループのデジタル社債で使われたSecuritizeのプラットフォームは、EthereumやPolygonなどのパブリックチェーンでの発行にも対応しています。参加者を絞って情報を守るのか、パブリックチェーンとのつながりを取るのか、基盤の選び方は分かれ始めています。
どの基盤を選ぶにしても、保有者を把握できることと、保有者の情報を守ることを両立させるには、誰がどの情報を見られるかの設計を、基盤を選ぶ段階から検討する必要があります。
③税と社債の慣行|支払い処理に業務知識が入り込む
利払いの処理そのものは、保有者ごとに利息を計算して送金するだけです。しかし実際の社債に近づけるほど、ブロックチェーンとは関係のない業務知識が処理に入り込みます。
1つは源泉徴収です。個人には所得税等と住民税をあわせて20.315%、内国法人には所得税等の15.315%が源泉徴収されます(注2)。PoCでは、コントラクトが保有者の属性に応じて税率を切り替え、差し引いた分を税の預け先に送りました。そのために、保有者が個人か法人かという属性を持たせる必要がありました。
源泉徴収の義務を負うのは、利子を支払う発行体です。実務では、個人分の所得税と住民税を分けて納付する対応も必要になります。また証券会社経由の社債では、投資家のマイナンバーの告知の受付などを証券会社が担っています。証券口座を使わない自己募集では、こうした手続きも発行体の側で用意することになります。
もう1つは、募集期間と利息の起算日です。PoCでは募集期間を区切っていなかったため、同じシナリオの中で、最初の申し込みから150日後に別の個人投資家が1単位を追加で取得できました。この投資家にも、ほかの保有者と同じ1年分の利息(税引前1,720円)がそのまま支払われています。実際の社債では募集期間と払込期日が決まっており、利息は払込期日の翌日から計算するのが一般的です。PoCでは、募集期間・払込期日・利息の起算日を制御していなかったことになります。こうした条件を設計に反映しなければ、誤った金額を自動で、かつ確実に支払う仕組みができてしまいます。
なお、発行後に投資家の間で社債が売買される場合は、経過利子(注3)を買い手が売り手に支払って調整する、という別の論点もあります。今回のPoCは満期前の譲渡を禁止しているため対象外ですが、譲渡を認める設計にする場合は必要になります。
④保有期間に応じた特典|保有記録と特典の判定を同じ仕組みに載せられる
反対に、比較的素直に実装できたのが特典の配布です。
PoCでは、保有を始めた時刻を社債の記録と一緒に持たせ、180日以上保有している投資家にだけ体験チケットを配りました。最初の申し込みから210日後に判定したところ、当初から保有していた投資家には配布され、150日後に追加で申し込んだ投資家(保有60日)には配布されませんでした。
証券会社や振替制度を介して保有される一般的な社債では、発行体は保有者情報を継続的に把握しにくく、保有期間に応じた特典を提供するには、保有者情報の連携が必要になります。PoCで示せたのは、社債の保有記録と特典の判定を同じ仕組みに載せられることです。保有期間に応じた特典そのものは通常のデータベースでも実現できますが、保有記録をそのまま判定に使えるため、別のシステムと突き合わせる手間を減らせます。顧客を投資家に、投資家をファンに変えるという自己募集の狙いに直結する機能を、比較的少ない手間で組めることは確かめられました。
6. 発行体と金融機関はどこから検討すべきか
今回の最小構成のPoCの範囲では、トークンの発行や送金を実装すること自体に、技術的な難しさはほとんどありませんでした(本番運用での安全性の確保や監査は、別途検討が必要です)。発行と原簿の管理には、Progmat、ibet for Fin、Securitize、OwnerShip Bondといった既存の基盤が仕組みを提供しています。
負担が生じるのは、募集期間や利息の起算日といった社債の条件を正しく仕様に落とし込むことと、ブロックチェーンの外側とのつなぎ目です。発行体と、それを支える金融機関にとっての検討の切り口を整理すると次のようになります。
- 発行体:どの顧客接点から募集し、そこに必要な本人確認と投資家情報の登録をどうつなぐか。グループ会社の顧客接点まで含めて、販売チャネルとして使えるか。
- 社債管理や信託を担う金融機関:源泉徴収の事務、投資家のマイナンバーの受付、経過利子の計算といった、利払いに伴う業務のうち、どこを引き受けられるか。
- 決済を担う金融機関:利払いや償還をステーブルコインやトークン化預金で行う場合に、受け取った資金を発行体のサービスや地域の店舗でそのまま使える流れまで設計できるか。
決済の側では、2026年4月に、ibet for FinとディーカレットDCPのDCJPYネットワークをつなぎ、トークン化預金でSTの代金を決済する実発行の検証が完了しています。商用化に向けては、データ連携や決済照合の自動化が課題として挙げられており、ここでもブロックチェーンの外側とのつなぎ目が論点になっています。
ブロックチェーンを使うかどうかを先に決める必要はありません。まずは、自社の顧客基盤と、社債の発行後に保有者と何をやり取りしたいかを具体的にし、そのために必要な業務を一つずつ検証することが出発点になります。
Komlock labでは、今回のPoCで得た知見をもとに、社債STの設計や、会員基盤・決済とのつなぎ込みの検討を支援しています。自己募集型の社債STやデジタル地方債の活用を検討している発行体・金融機関の方は、お気軽にご相談ください。